Suivez votre budget en temps réel, puisque chaque dépense est immédiatement débitée de votre solde bancaire. Ce type de carte évite les découverts imprévus et simplifie la lecture de vos relevés de compte quotidiens. Elle convient parfaitement aux utilisateurs souhaitant une maîtrise rigoureuse et transparente de leurs finances.
Qu'est-ce qu'une carte de débit ?
Vous savez déjà ce qu'est une carte de crédit, mais qu'est-ce qu'une carte de débit ? Une carte de débit est une carte qui, contrairement à une carte de crédit, est liée directement à votre compte courant. Vous pouvez l'utiliser pour faire des achats et retirer des espèces, et l'argent est prélevé sur votre compte, immédiatement ou en fin de mois. Si vous cherchez la meilleure carte de débit pour gérer votre budget sans découvert, notre comparatif vous aide à choisir entre Revolut, N26 ou les banques en ligne.
C'est généralement la meilleure carte bancaire pour une maîtrise totale de ses dépenses, d'autant que la plupart des cartes de débit sont gratuites. Chez les néobanques, elles sont à autorisation systématique : le solde est vérifié à chaque paiement. Pour plus de détails, consultez l'avis Revolut ou l'avis N26 pour comparer les prix et les plafonds.
Les trois types de cartes de débit
- Débit immédiat : chaque opération est débitée du compte dans les 24 à 48 heures. C'est la carte standard des banques françaises. Si la banque accorde une autorisation de découvert, le paiement peut passer même si le solde est insuffisant, moyennant des agios.
- Débit différé : les paiements du mois sont regroupés et prélevés en une seule fois à date fixe (les retraits restent débités immédiatement). Ce n'est pas un crédit : aucun intérêt n'est facturé, mais la carte est généralement réservée aux clients justifiant de revenus réguliers.
- Autorisation systématique : le solde est interrogé à chaque transaction et le paiement refusé s'il est insuffisant. C'est la carte des néobanques, des comptes pour mineurs et des personnes en situation d'interdit bancaire. Son inconvénient : certains automates (péages, parkings, stations-service hors ligne) la refusent, et les cautions de location sont parfois impossibles.
Carte de débit, carte de retrait, carte prépayée
La carte de retrait ne permet que de retirer des espèces aux distributeurs de sa banque : elle est réservée aux plus jeunes ou aux clients fragiles. La carte prépayée n'est pas liée à un compte courant : on la recharge d'un montant défini et on dépense ce solde, comme une carte cadeau rechargeable. Depuis 2016, toute carte émise en Europe doit indiquer clairement « débit » ou « crédit » sur son support, ce qui permet aux commerçants (et aux loueurs de voitures) de les distinguer.
Les services associés à une carte de débit moderne
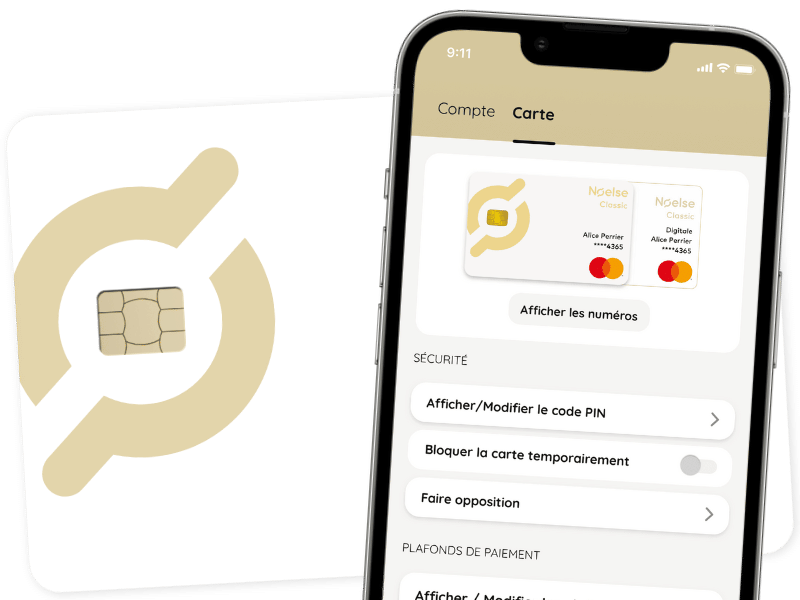
Au-delà du paiement et du retrait, les cartes de débit actuelles s'accompagnent d'une application permettant de bloquer et débloquer la carte, de modifier ses plafonds de paiement et de retrait, d'activer ou non les paiements à l'étranger et en ligne, de générer des cartes virtuelles à usage unique et d'être notifié en temps réel. Les offres payantes ajoutent les assurances voyage, l'assistance et des plafonds élevés. Le paiement sans contact (jusqu'à 50 € par opération) et les paiements mobiles Apple Pay et Google Pay sont désormais standard.
Comment choisir sa carte de débit ?
- Le mode de débit : immédiat pour la simplicité, différé pour lisser sa trésorerie, autorisation systématique pour un contrôle total.
- Le prix et ses conditions (gratuité sous condition d'utilisation ou de revenus).
- Les frais à l'étranger : commission de change et retraits hors zone euro.
- Les plafonds et la possibilité de les ajuster soi-même.
- Le réseau : Visa ou Mastercard sont acceptés partout ; l'idéal est d'avoir une carte de chaque.
- La banque émettrice : banque en ligne pour un compte principal complet (chéquier, découvert, épargne), néobanque pour un compte secondaire ou de voyage.
Le classement ci-dessus compare les cartes de débit sur ces critères pour vous aider à trouver celle qui correspond à votre usage.