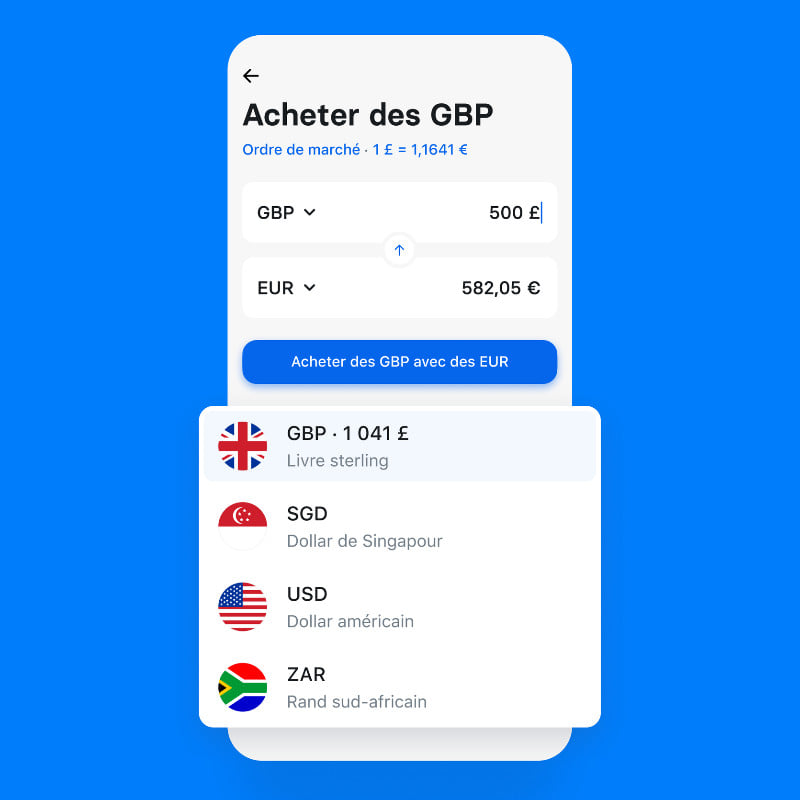
Revolut est la meilleure carte bancaire pour voyageurs. Elle vous permet de payer sans frais partout dans le monde et de bénéficier d'assurances compltes. Son application mobile permet de gérer finement son budget, d'envoyer de l'argent à ses proches et d'acheter et vendre des matières premières et des actions. Tout ça avec l'élégance qu'offre une carte bancaire en métal.Lire l'avis Revolut.
Banque en ligne avec cartes haut de gamme gratuites et excellents produits d'épargne.
Cartes American Express en option
Elue "World's Best Banks 2025” par Forbes
Service client 7j/7
Jusqu'à 260€ Offerts
Pourquoi Fortuneo est n°1 de ce classement
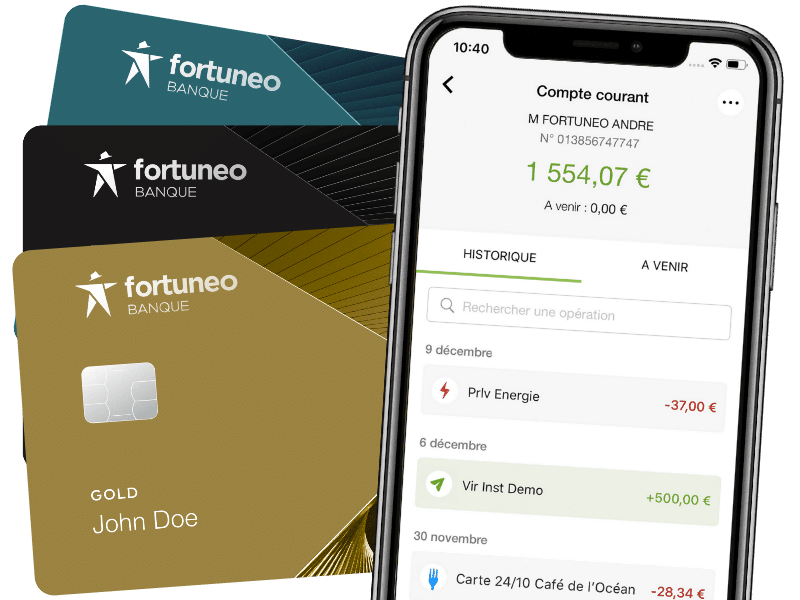
Sur le podium des banques en ligne françaises, Fortuneo (filiale du Crédit Mutuel Arkéa) joue la carte de l'agressivité tarifaire et de l'exhaustivité. Son argument choc : la gratuité totale des paiements et retraits partout dans le monde avec ses cartes Fosfo et Gold Mastercard (sous condition d'utilisation mensuelle). Au-delà du quotidien, Fortuneo brille par son offre de courtage (Bourse) extrêmement compétitive et son assurance-vie souvent récompensée. Si les tarifs frôlent la perfection, l'envers du décor se situe au niveau technique : l'application mobile souffre de quelques bugs récurrents et de maintenances informatiques parfois mal anticipées. Le service client, bien que basé en France, peut se montrer difficilement joignable aux heures de pointe.
Offre digitale de BNP Paribas combinant souplesse du mobile et accès aux agences.
Réseau BNP Paribas Global Network
Tarifs très bas
Application mobile intuitive
Jusqu’à 330 € d’avantages offerts
Pourquoi Hello bank! est n°2 de ce classement
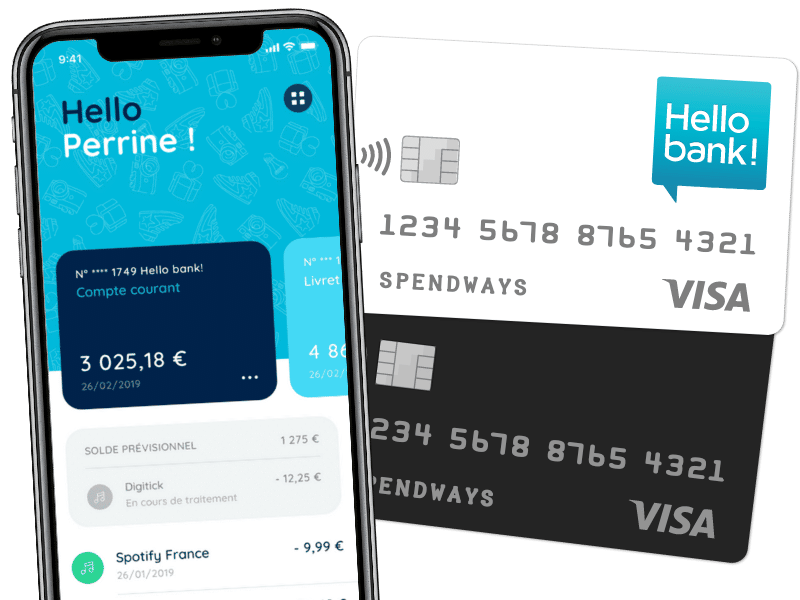
Fer de lance numérique du groupe BNP Paribas, Hello bank! s'impose comme un pont idéal entre la banque traditionnelle et l'agilité des néobanques. Son catalogue est pléthorique (crédits immobiliers, livrets d'épargne, assurances), soutenu par la gratuité de sa carte d'entrée de gamme (Hello One). Le véritable tour de force réside dans son hybridité : les clients profitent de la gratuité en ligne, tout en ayant accès au réseau physique des agences BNP pour déposer leurs chèques ou espèces. L'accès au réseau Global Network pour des retraits gratuits à l'étranger vient parfaire le tableau. Seul bémol : un service client parfois saturé et des frais d'incidents de paiement qui rappellent les pratiques de sa maison mère.
Banque mobile axée sur la durabilité avec des fonctionnalités de gestion budgétaire avancées.
Beaucoup de fonctionnalités innovantes
Vraie carte de crédit Mastercard
Impact environnemental positif
30 jours gratuits
Pourquoi bunq est n°3 de ce classement
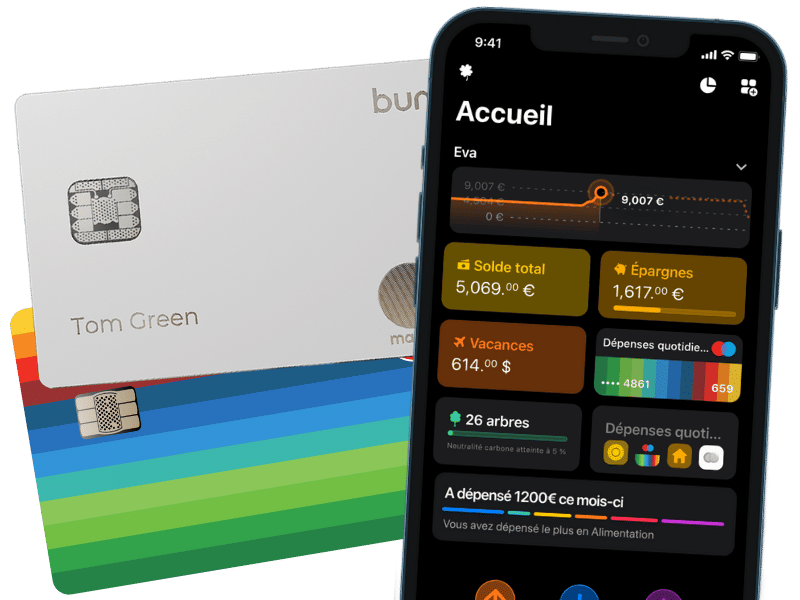
Venue des Pays-Bas, bunq se positionne comme la néobanque des technophiles et des voyageurs engagés. L'application est un véritable laboratoire d'innovations : possibilité de générer de multiples IBAN dans différents pays européens, gestion multi-devises ultra-fluide, et outils de budgétisation partagés redoutablement efficaces. L'argument écologique (plantation d'arbres à chaque achat) saura séduire les consommateurs soucieux de leur empreinte carbone. Toutefois, cette débauche de fonctionnalités se paie au prix fort : les abonnements Premium figurent parmi les plus chers du marché des néobanques. L'interface, foisonnante, demande également un temps d'adaptation certain et peut dérouter l'utilisateur en quête de simplicité.
Zéro frais à l'étranger, compte dans la zone euro.
Application mobile fluide et intuitive
Trading d'actions et ETF sans commission
Disponibilité d'un IBAN français
Pourquoi N26 est n°4 de ce classement
Pionnière des banques mobiles, N26 conserve sa couronne avec une interface d'une clarté exemplaire. Le passage récent à l'intégration de produits d'investissement (trading, PEA) démontre sa volonté de ne plus être reléguée au rang de compte secondaire. Cependant, face à une concurrence féroce, ses tarifs sur les offres Premium (You, Metal) peuvent paraître salés pour des usagers ayant des besoins basiques.
Leader de la banque en ligne, frais réduits et interface utilisateur excellente.
Très complet et fiable
Banque la moins chère
Épargne rémunérée et produits d'investissement sérieux
Pourquoi BoursoBank est n°5 de ce classement
Longtemps couronnée "banque la moins chère", BoursoBank (anciennement Boursorama) tient ses promesses avec une régularité impressionnante. Notre banc d'essai confirme qu'il est tout à fait possible d'y gérer ses finances quotidiennes sans débourser un centime. La force de la filiale de la Société Générale réside dans la profondeur de son catalogue : du crédit immobilier très compétitif à l'assurance-vie, en passant par le courtage, elle se substitue parfaitement à une banque traditionnelle. Si la carte Ultim avec ses assurances premium gratuites est un véritable atout, la contrepartie se trouve dans un service client 100 % dématérialisé qui peut manquer d'empathie et de réactivité en cas de litige complexe. De plus, l'interface mériterait un rafraîchissement face aux standards imposés par les néobanques.
Banque en ligne premium offrant des produits d'épargne et de crédit compétitifs.
Service client et produits bancaires haut de gamme
Application mobile très réussie
Frais bancaires réduits
Pourquoi BforBank est n°6 de ce classement
Récemment refondue pour dépoussiérer son image, BforBank cherche à démocratiser son offre tout en conservant son ADN premium. Fini le ciblage exclusif des cadres supérieurs, la filiale du Crédit Agricole propose désormais une offre d'entrée de gamme accessible sans condition de revenus. Néanmoins, notre examen montre que le compte reste attractif surtout pour les clients à la recherche d'une offre complète (crédit immobilier, livrets, bourse) avec un service client disponible par téléphone. Les voyageurs regretteront cependant des frais de change persistants hors zone euro sur certaines cartes. BforBank a réussi sa mue numérique, mais elle doit encore prouver qu'elle peut s'aligner sur la gratuité totale des leaders du marché de la banque en ligne.
Super-app pour payer, rembourser ses amis, épargner et investir instantanément.
Carte et compte gratuits
Épargne rémunérée
Crédit rapide depuis l'app
Pourquoi Lydia est n°7 de ce classement
Lydia a bien grandi. Fini le temps où l'application à l'étoile bleue se cantonnait à rembourser la part de pizza entre amis. Aujourd'hui, la fintech française s'est muée en une super-application financière redoutable. Comptes joints en un clic, cagnottes intégrées, micro-crédits express et investissement dans les cryptomonnaies : tout y est. L'ergonomie est un modèle du genre, forçant souvent la concurrence à copier ses innovations. Mais cette transformation a un coût : pour bénéficier d'une carte de paiement physique sans plafonds restrictifs et profiter pleinement des assurances, il faut souscrire aux abonnements payants (Lydia Bleu ou Noir). L'application gratuite trouve vite ses limites au quotidien.
Carte de débit offrant un 'Saveback' de 1% investi dans votre plan d'épargne.
Épargne très bien rémunérée
Investissement à partir de 1€
Cashback sur toutes les dépenses
Pourquoi Carte Trade Republic est n°8 de ce classement
Le courtier allemand Trade Republic a secoué le marché avec sa carte Visa. Son concept est ingénieux : transformer chaque dépense quotidienne en micro-investissement. Avec son programme de 'Saveback', 1% de vos achats par carte est automatiquement réinvesti dans l'action ou l'ETF de votre choix. À cela s'ajoute une rémunération très attractive du solde non investi (faisant office de super-livret de trésorerie). Toutefois, la prudence est de mise : cette carte est avant tout un produit d'appel redoutable pour vous inciter à utiliser leur plateforme de courtage et multiplier les ordres de Bourse. De plus, l'absence de découvert et le support client parfois difficile à joindre rappellent qu'il ne s'agit pas d'une véritable banque de détail.
App financière pour faire fructifier son argent avec cashback et investissement.
Compte multidevise
Cashback
Investissement dans des fractions d'actifs (crypto, or, ETFs, actions)
Pourquoi Vivid Money est n°9 de ce classement
Lancée avec fracas, la néobanque allemande Vivid Money a bâti sa réputation sur une promesse alléchante : un système de cashback généreux couplé à une plateforme d'investissement (actions, métaux, cryptos). L'application, très fouillée, permet de créer des sous-comptes ('Pockets') avec des IBAN distincts. Néanmoins, l'âge d'or du cashback facile est révolu. Désormais, pour profiter des remises intéressantes ('Super Deals'), il faut souscrire à l'abonnement Premium payant et jongler avec des conditions d'utilisation d'une rare complexité. Par ailleurs, la multiplication des services dans l'application nuit parfois à la lisibilité de ses opérations bancaires basiques. Vivid s'adresse donc aux 'geeks' de la finance prêts à décortiquer les petites lignes pour rentabiliser leur abonnement.
Compte multidevises avec les taux de change réels du marché, sans majoration.
Frais et taux de change exceptionnels
Ergonomie du compte et de l'application
Possibilité d'avoir un espace perso et un espace pro dans le même compte
Pourquoi Wise est n°10 de ce classement
Anciennement TransferWise, Wise a disloqué le modèle économique des banques traditionnelles sur les paiements internationaux. Son secret ? L'application du taux de change réel du marché, sans marge cachée, en facturant uniquement une commission fixe et transparente, connue à l'avance. Le compte multi-devises est une merveille d'ingénierie financière : il permet d'obtenir des coordonnées bancaires locales (un IBAN européen, un numéro de compte américain ou britannique) en un clic. Pour les expatriés, les voyageurs au long cours ou les freelances facturant à l'étranger, c'est l'outil indispensable par excellence. Seule limite : son statut d'établissement de monnaie électronique l'empêche de proposer des découverts ou des crédits.
Agrège toutes vos cartes bancaires en une seule carte intelligente avec cashback.
Rassemblement de toutes ses cartes en une seule
Offre METAL très avantageuse
Carte de crédit virtuelle pour payer à crédit
Pourquoi Carte Curve est n°11 de ce classement
La carte britannique Curve apporte une réponse élégante au problème des portefeuilles encombrés. Son concept d'agrégateur est brillant : une seule carte (physique ou virtuelle) pour piloter l'ensemble de vos cartes bancaires, pro comme perso. La fonction 'Go Back in Time', permettant de rebasculer un paiement d'une carte vers une autre jusqu'à 30 jours après l'achat, est une innovation redoutablement pratique pour la trésorerie. Néanmoins, l'application est en anglais et le service client peut s'avérer laborieux. Par ailleurs, certains commerçants français et automates récalcitrants peuvent parfois refuser les transactions, obligeant à toujours garder une carte de secours sur soi.
Compte courant avec IBAN et carte, ouverture instantanée.
Compte gratuit
Compte multidevise
Pourquoi Vialet est n°12 de ce classement
Vialet illustre parfaitement la rudesse du marché des néobanques : il ne suffit pas d'offrir une carte gratuite et une application colorée pour survivre. N'ayant jamais réussi à trouver son positionnement ni à proposer des fonctionnalités innovantes face à des mastodontes comme Revolut ou N26, cette fintech balte n'a pas tenu la route. L'absence d'IBAN français, des plafonds restrictifs et un service client quasi-inexistant ont rapidement découragé les premiers adopteurs. Nous laissons cette ligne dans notre classement à titre d'avertissement : la gratuité d'un compte ne doit jamais vous faire oublier l'importance de la viabilité économique de l'établissement à qui vous confiez vos fonds.
Plateforme de paiement numérique nouvelle génération pour crypto et fiat.
Pas de frais FX
Jusqu’à 8% de cashback
Taux d'intérêts élevés sur plusieurs cryptomonnaies
Pourquoi Wirex est n°13 de ce classement
Pionnière historique des paiements en cryptomonnaies, Wirex permet de lier directement ses portefeuilles numériques à une carte Mastercard classique. Si l'application a le mérite d'avoir démocratisé l'usage des cryptos au quotidien, notre banc d'essai relève de nombreux signaux d'alerte. Le programme de récompense ('Cryptoback') impose de détenir et bloquer le jeton de la plateforme (WXT), dont la valeur est très volatile. Plus grave encore, les forums de consommateurs regorgent de témoignages concernant des blocages de comptes soudains pour des raisons de conformité, avec un service client automatisé d'une lenteur exaspérante pour débloquer les fonds. La prudence est donc de rigueur.
Fabien Paupier – Analyste Business & Voyage
Transparence sur le classement
Spendways est rémunéré par certaines marques partenaires lorsque vous souscrivez à leur service depuis ce site. En l'absence de filtre sélectionné, les produits affiliés peuvent bénéficier d'un affichage prioritaire. Cette rémunération n'affecte en aucun cas la neutralité des contenus, des notes ou des critères de comparaison. Les produits affiliés sont identifiables par la présence d'un bouton de souscription. En savoir plus
Alternatives à Revolut
Revolut s'est imposée comme l'une des néobanques de référence pour les paiements internationaux et la gestion mobile du quotidien. Sur ce créneau, ses principaux concurrents sont N26, Wise et Bunq côté néobanques, ainsi que les banques en ligne françaises BoursoBank et Fortuneo pour qui recherche un compte principal complet.
Comparatif face aux principaux concurrents :
Par rapport à N26, Revolut propose un éventail de fonctionnalités plus large (bourse, crypto, matières premières, sous-comptes, cartes virtuelles à usage unique) mais une offre gratuite plus encadrée par des plafonds. Wise reste plus transparente et souvent moins chère pour les seuls virements multidevises, sans chercher à devenir un compte principal. Face aux banques en ligne comme BoursoBank ou Fortuneo, Revolut perd sur la profondeur de gamme (crédit immobilier, livrets réglementés, PEA, dépôt d'espèces et de chèques) mais garde l'avantage sur l'expérience applicative et le change.
Avantages de Revolut face à la concurrence : change au taux interbancaire (dans la limite des plafonds du plan), ouverture en quelques minutes, application très complète, cartes virtuelles et outils de budgétisation, gamme d'abonnements (Plus, Premium, Metal) pour monter en services.
Inconvénients de Revolut face à la concurrence : support client uniquement dématérialisé, dépôt d'espèces et de chèques très limité, plafonds de change réduits le week-end et sur l'offre gratuite, absence de crédit immobilier et de produits d'épargne réglementés français. La protection des dépôts dépend du régime européen de l'entité qui détient le compte, à vérifier selon les cas.
En résumé : Revolut convient particulièrement aux profils mobiles, voyageurs et adeptes des fonctionnalités. Pour un compte principal incluant crédit immobilier et épargne réglementée, une banque en ligne traditionnelle constitue une alternative plus complète.
À propos de l'auteur
Revolut
Fabien Paupier
Analyste Business & Voyage
Fabien est le fondateur de spendways.com. Il créé et fait croitre des entreprises innovantes tout en partageant son expertise en tant que consultant et coach. Fabien est passionné d'entreprenariat, de finance et d'écologie. Il a créé spendways.com dans le but de faire connaitre des solutions moins chères et plus éco-responsables au plus grand nombre.