Meilleures néobanques

Publié le · Mis à jour le par Fabien Paupier · 17 Offres

Profitez d'une expérience 100% mobile avec la meilleure néobanque. Comparez les offres et trouvez des alternatives innovantes pour vos finances.
Meilleur choix
bunq

1. bunq

À partir de 0 € /mois

4.8 sur 5 étoiles

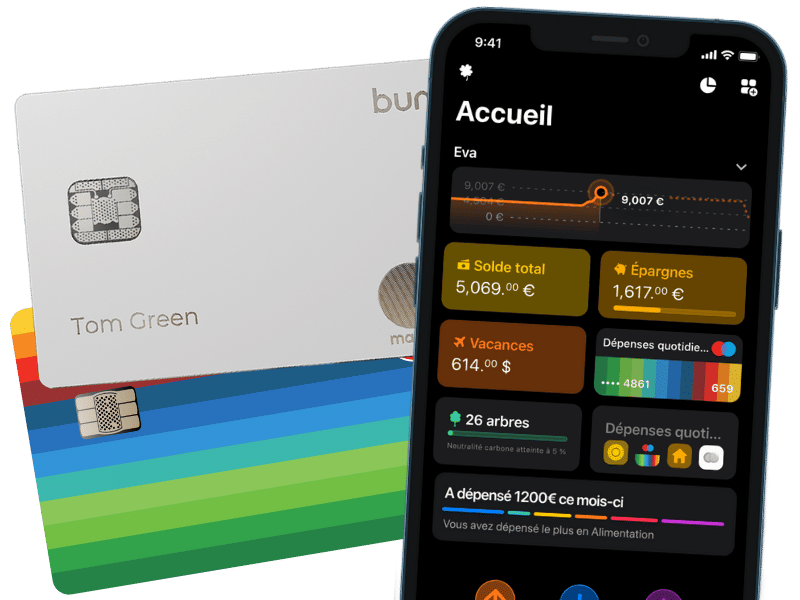
Banque mobile axée sur la durabilité avec des fonctionnalités de gestion budgétaire avancées.

  • Beaucoup de fonctionnalités innovantes
  • Vraie carte de crédit Mastercard
  • Impact environnemental positif
30 jours gratuits

Pourquoi bunq est n°1 de ce classement

Venue des Pays-Bas, bunq se positionne comme la néobanque des technophiles et des voyageurs engagés. L'application est un véritable laboratoire d'innovations : possibilité de générer de multiples IBAN dans différents pays européens, gestion multi-devises ultra-fluide, et outils de budgétisation partagés redoutablement efficaces. L'argument écologique (plantation d'arbres à chaque achat) saura séduire les consommateurs soucieux de leur empreinte carbone. Toutefois, cette débauche de fonctionnalités se paie au prix fort : les abonnements Premium figurent parmi les plus chers du marché des néobanques. L'interface, foisonnante, demande également un temps d'adaptation certain et peut dérouter l'utilisateur en quête de simplicité.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Carte Nickel

2. Carte Nickel

À partir de 25 € /mois

4.8 sur 5 étoiles

Compte ouvert en 5 minutes chez un buraliste, sans conditions de revenus.

  • Dépôt d'espèces dans plus de 8 500 Points Nickel
  • Pour tous, sans conditions
  • Service client en français

Pourquoi Carte Nickel est n°2 de ce classement

Rachetée par BNP Paribas, Nickel reste l'un des plus grands succès de l'inclusion bancaire en France, avec 2,5 millions de clients actifs en 2026. Son concept est imparable : un compte, un IBAN français et une carte obtenus en 5 minutes chrono chez l'un des 8 500 buralistes partenaires, pour 25 euros par an. Pas de condition de revenus, pas de découvert autorisé, et la possibilité d'y déposer du cash facilement (un énorme avantage sur les néobanques 100 % en ligne). Mais attention au miroir aux alouettes tarifaire. Si l'abonnement de base est modique, la tarification à l'acte est redoutable : retraits au distributeur à 1,50 €, dépôts d'espèces taxés à 3 %, 1,50 € par paiement hors zone euro. La facture annuelle peut vite déraper, sauf à passer sur Nickel Metal.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Revolut

3. Revolut

À partir de 0 € /mois

5 sur 5 étoiles

Permet de gérer ses finances à l'international sans frais cachés et d'investir facilement.

  • Excellente application
  • Paiements en devise sans frais et au meilleur taux de change
  • Épargne et investissements

Pourquoi Revolut est n°3 de ce classement

À l’heure où les frais bancaires pèsent lourd sur le pouvoir d'achat, Revolut s’impose comme un véritable couteau suisse financier. Son application, d'une fluidité redoutable, offre une gestion budgétaire au scalpel. L’adoption d'un IBAN français lève le dernier frein à son utilisation comme compte principal. Néanmoins, l'absence de découvert autorisé rappelle qu'elle reste une néobanque de paiement et non une banque de crédit classique.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
N26

4. N26

À partir de 4.9 € /mois

4.5 sur 5 étoiles

Zéro frais à l'étranger, compte dans la zone euro.

  • Application mobile fluide et intuitive
  • Trading d'actions et ETF sans commission
  • Disponibilité d'un IBAN français

Pourquoi N26 est n°4 de ce classement

Pionnière des banques mobiles, N26 conserve sa couronne avec une interface d'une clarté exemplaire. Le passage récent à l'intégration de produits d'investissement (trading, PEA) démontre sa volonté de ne plus être reléguée au rang de compte secondaire. Cependant, face à une concurrence féroce, ses tarifs sur les offres Premium (You, Metal) peuvent paraître salés pour des usagers ayant des besoins basiques.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Sogexia

5. Sogexia

À partir de 0 € /mois

4.5 sur 5 étoiles

Compte de paiement pour tous, y compris interdits bancaires, avec cashback.
  • Remises jusqu'à 20% et cashback
  • IBAN français depuis 2022
  • Tarifs simples et transparents

Pourquoi Sogexia est n°5 de ce classement

Établissement de paiement basé au Luxembourg (avec IBAN français disponible), Sogexia a longtemps joué la carte du 'compte pour tous', accueillant sans condition de revenus ni vérification les profils refusés ailleurs. Son argument fort réside dans son 'Sogexia Club', un programme de cashback plutôt efficace offrant des réductions chez un millier de marchands partenaires. Cependant, le modèle économique de l'établissement repose sur une tarification 'à l'acte' extrêmement punitive. Si l'ouverture est gratuite, les virements sortants, les retraits au distributeur et même le rechargement du compte par carte bancaire sont lourdement facturés. Une politique tarifaire qui finit par étouffer les publics précaires qu'elle est censée séduire.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Nirio

6. Nirio

À partir de 0 € /mois

4 sur 5 étoiles

Combine dépôt/retrait d'espèces de proximité en bar-tabac et cashback
  • Ouverture sans condition de revenus et sans risque de découvert
  • Dépôt et retrait d'espèces dans près de 9 000 bars-tabac-presse partenaires
  • Carte Visa virtuelle gratuite incluse dès l'offre de base
Offre parrainage : 5€ pour le parrain et 5€ pour le filleul

Pourquoi Nirio est n°6 de ce classement

Nirio propose une solution d'inclusion financière techniquement stable, mais économiquement peu compétitive face aux acteurs historiques du secteur. Si l'application remplit son rôle de garde-fou budgétaire, elle facture des services qui sont gratuits ailleurs. Toutefois ses avantages sont uniques, à commencer par son maillage territorial unique. En effet, elle donne la possibilité de déposer des espèces ou de payer ses factures (loyers, eau, amendes) dans 10 000 bureaux de tabac agréés. Un vrai plus pour les personnes éloignées des banques traditionnelles. Par ailleurs, sa sécurité anti-dépassement grâce à sa carte Visa à autorisation systématique, empêche tout découvert. Le blocage instantané de la carte depuis l'application est également une sécurité appréciable. Cette carte est Idéal pour interdire le surendettement. Enfin, ses outils budgétaires clairs simplifient l'analyse de ses dépenses : l'interface permet une catégorisation automatique des dépenses et la création de "cagnottes" pour anticiper les factures.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Lydia

7. Lydia

À partir de 0 € /mois

4.8 sur 5 étoiles

Super-app pour payer, rembourser ses amis, épargner et investir instantanément.

  • Carte et compte gratuits
  • Épargne rémunérée
  • Crédit rapide depuis l'app

Pourquoi Lydia est n°7 de ce classement

Lydia a bien grandi. Fini le temps où l'application à l'étoile bleue se cantonnait à rembourser la part de pizza entre amis. Aujourd'hui, la fintech française s'est muée en une super-application financière redoutable. Comptes joints en un clic, cagnottes intégrées, micro-crédits express et investissement dans les cryptomonnaies : tout y est. L'ergonomie est un modèle du genre, forçant souvent la concurrence à copier ses innovations. Mais cette transformation a un coût : pour bénéficier d'une carte de paiement physique sans plafonds restrictifs et profiter pleinement des assurances, il faut souscrire aux abonnements payants (Lydia Bleu ou Noir). L'application gratuite trouve vite ses limites au quotidien.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Vivid Money

8. Vivid Money

Prix sur demande

4 sur 5 étoiles

App financière pour faire fructifier son argent avec cashback et investissement.

  • Compte multidevise
  • Cashback
  • Investissement dans des fractions d'actifs (crypto, or, ETFs, actions)

Pourquoi Vivid Money est n°8 de ce classement

Lancée avec fracas, la néobanque allemande Vivid Money a bâti sa réputation sur une promesse alléchante : un système de cashback généreux couplé à une plateforme d'investissement (actions, métaux, cryptos). L'application, très fouillée, permet de créer des sous-comptes ('Pockets') avec des IBAN distincts. Néanmoins, l'âge d'or du cashback facile est révolu. Désormais, pour profiter des remises intéressantes ('Super Deals'), il faut souscrire à l'abonnement Premium payant et jongler avec des conditions d'utilisation d'une rare complexité. Par ailleurs, la multiplication des services dans l'application nuit parfois à la lisibilité de ses opérations bancaires basiques. Vivid s'adresse donc aux 'geeks' de la finance prêts à décortiquer les petites lignes pour rentabiliser leur abonnement.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Green-Got

9. Green-Got

À partir de 6 € /mois

4 sur 5 étoiles

Néobanque verte qui finance la transition écologique avec chaque paiement.
  • Application très agréable
  • Engagement déterminé pour l'environnement
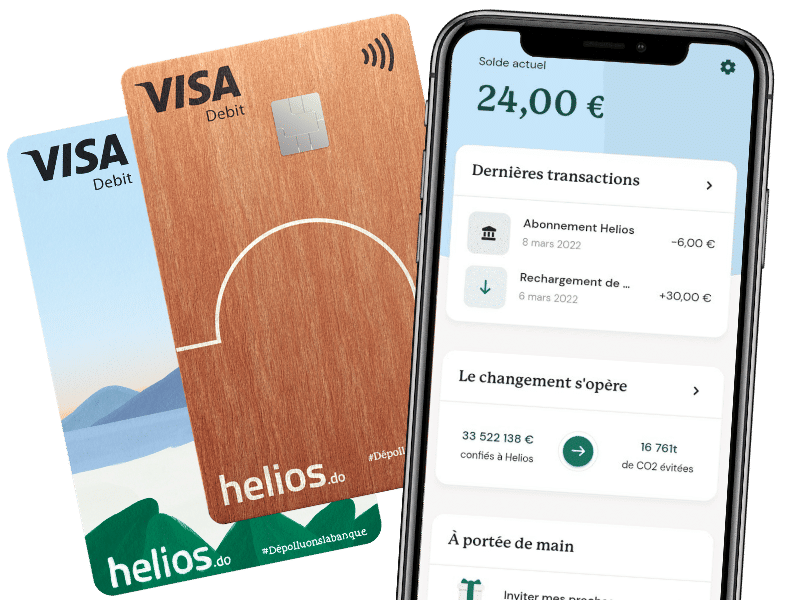
  • Carte bancaire en bois réussie

Pourquoi Green-Got est n°9 de ce classement

Green-Got incarne la nouvelle vague de la finance verte. Face au "greenwashing" de certaines banques traditionnelles, cette néobanque garantit que les dépôts de ses clients ne financeront ni les énergies fossiles ni l'armement. Les fonds sont dirigés vers des projets de transition écologique. Côté usage, l'application est moderne, intuitive et intègre un calculateur d'empreinte carbone plutôt bien pensé. Bien sûr, l'offre manque encore de maturité : l'absence de découvert, de chéquier ou de vrais produits d'épargne réglementée freine son adoption comme compte principal. Néanmoins, pour les consommateurs désireux d'aligner leur portefeuille avec leurs convictions écologiques, c'est une alternative robuste et transparente.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
helios

10. helios

À partir de 3 € /mois

4.8 sur 5 étoiles

Compte courant écologique transparent sur l'utilisation des dépôts.
  • Compte joint et compte épargne
  • Application mobile
  • Excellent impact environnemental

Pourquoi helios est n°10 de ce classement

Parmi les alternatives éthiques qui émergent, Helios se distingue comme la néobanque éco-responsable la plus aboutie du marché. En plus de garantir que votre argent ne finance pas les industries polluantes, la startup française s'est dotée d'une application d'une élégance et d'une fluidité rares. L'ajout récent de comptes communs et de solutions d'épargne (toujours fléchées vers la transition écologique) en fait un compte principal tout à fait crédible. Nous saluons particulièrement son service client, internalisé, humain et réactif. Le seul hic ? Un abonnement mensuel obligatoire de quelques euros qui, bien que justifié par le modèle transparent de l'entreprise, demande un effort financier que les banques en ligne gratuites n'exigent pas.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Wise

11. Wise

À partir de 0 € /mois

4.9 sur 5 étoiles

Compte multidevises avec les taux de change réels du marché, sans majoration.
  • Frais et taux de change exceptionnels
  • Ergonomie du compte et de l'application
  • Possibilité d'avoir un espace perso et un espace pro dans le même compte

Pourquoi Wise est n°11 de ce classement

Anciennement TransferWise, Wise a disloqué le modèle économique des banques traditionnelles sur les paiements internationaux. Son secret ? L'application du taux de change réel du marché, sans marge cachée, en facturant uniquement une commission fixe et transparente, connue à l'avance. Le compte multi-devises est une merveille d'ingénierie financière : il permet d'obtenir des coordonnées bancaires locales (un IBAN européen, un numéro de compte américain ou britannique) en un clic. Pour les expatriés, les voyageurs au long cours ou les freelances facturant à l'étranger, c'est l'outil indispensable par excellence. Seule limite : son statut d'établissement de monnaie électronique l'empêche de proposer des découverts ou des crédits.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Nøelse

12. Nøelse

À partir de 0 € /mois

4.6 sur 5 étoiles

Compte de paiement avec IBAN français et agrégation de comptes bancaires.
  • Service client joignable par téléphone en français
  • Compte domicilié en France
  • Transparence des frais bancaires

Pourquoi Nøelse est n°12 de ce classement

Nøelse tente de se faire une place au soleil en promettant le meilleur des deux mondes : l'interface fluide des néobanques (Revolut, N26) couplée au sérieux et au service client d'une banque en ligne française (Boursorama). L'agrégation de comptes de différentes banques est particulièrement bien exécutée. L'initiative est louable pour séduire les clients exaspérés par les robots conversationnels des géants du secteur. Toutefois, en tant que jeune acteur sur un marché ultra-concurrentiel, Nøelse manque encore de profondeur de gamme (pas de crédit, pas de produits d'épargne réglementée). Ses tarifs d'abonnement peinent à rivaliser avec le 'tout gratuit' de ses concurrents directs.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Monese

13. Monese

À partir de 0 € /mois

3.4 sur 5 étoiles

Compte mobile ouvert rapidement sans justificatif de domicile local.

  • Ouverture de compte ultra-simple sans crédit check
  • Comptes multidevises natifs (GBP, EUR, RON)
  • Service Credit Builder pour améliorer son profil financier

Pourquoi Monese est n°13 de ce classement

La néobanque britannique Monese s'est fait une spécialité : accueillir les publics ayant des difficultés à ouvrir un compte bancaire classique, notamment les expatriés et les travailleurs frontaliers. Sa procédure d'ouverture express, réalisable sans justificatif de domicile de la plupart des pays européens, est une véritable bouffée d'oxygène pour les nouveaux arrivants. L'application excelle dans la gestion multi-devises (euros, livres sterling, leu roumain). Toutefois, cette flexibilité à l'entrée se paie par une grille tarifaire qui n'est pas la plus douce du marché : frais de retraits rapides sur les offres gratuites, frais de rechargement. Elle reste une excellente passerelle temporaire ou un compte secondaire efficace.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Vialet

14. Vialet

Prix sur demande

2 sur 5 étoiles

Compte courant avec IBAN et carte, ouverture instantanée.

  • Compte gratuit
  • Compte multidevise

Pourquoi Vialet est n°14 de ce classement

Vialet illustre parfaitement la rudesse du marché des néobanques : il ne suffit pas d'offrir une carte gratuite et une application colorée pour survivre. N'ayant jamais réussi à trouver son positionnement ni à proposer des fonctionnalités innovantes face à des mastodontes comme Revolut ou N26, cette fintech balte n'a pas tenu la route. L'absence d'IBAN français, des plafonds restrictifs et un service client quasi-inexistant ont rapidement découragé les premiers adopteurs. Nous laissons cette ligne dans notre classement à titre d'avertissement : la gratuité d'un compte ne doit jamais vous faire oublier l'importance de la viabilité économique de l'établissement à qui vous confiez vos fonds.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Ferratum Bank

15. Ferratum Bank

Prix sur demande

3 sur 5 étoiles

Banque mobile proposant des comptes multidevises et des solutions de crédit rapides.

  • Licence bancaire européenne complète (Malte)
  • Expertise historique dans le micro-crédit
  • Transition fluide vers Multitude Bank

Pourquoi Ferratum Bank est n°15 de ce classement

Devenue Multitude Bank p.l.c. suite à une restructuration, la marque Ferratum subsiste principalement pour ses offres de micro-crédit express. Si l'interface a subi un lifting nécessaire, notre avis reste critique sur le fond de l'offre. Spécialisée dans les prêts personnels rapides et de faibles montants, la plateforme applique des taux d'intérêt (TAEG) qui flirtent allègrement avec les seuils de l'usure autorisés. La facilité d'obtention de ces fonds de dépannage ne doit pas masquer le risque de surendettement pour des publics fragiles. En tant que compte bancaire classique, l'offre manque cruellement de profondeur et de compétitivité tarifaire face aux leaders du marché.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Ma French Bank

16. Ma French Bank

À partir de 2.9 € /mois

4.5 sur 5 étoiles

Banque mobile de La Poste, simple, sans découvert et accessible à tous.

  • Pas ou peu de frais à l'étranger
  • Agences et DAB La Banque Postale
  • Accès à tous les services bancaires de la Banque Postale (crédit, dépôt d'espèces, service client français...)

Pourquoi Ma French Bank est n°16 de ce classement

La Poste a jeté l'éponge. Ma French Bank, conçue pour concurrencer Nickel sur le terrain de la banque pour tous, a définitivement fermé ses portes, laissant des milliers d'usagers sur le carreau. L'offre était pourtant louable : un compte sans découvert, sans condition de revenus, et accessible physiquement dans les bureaux de poste. Hélas, un modèle économique introuvable et une interface peinant à rattraper son retard technologique ont eu raison de la filiale de La Banque Postale. Ce clap de fin rappelle cruellement que sur le marché des néobanques, la promesse d'inclusion financière ne suffit pas sans une rentabilité solide. Les anciens clients doivent aujourd'hui se tourner vers la concurrence.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Chime

17. Chime

Prix sur demande

4.6 sur 5 étoiles

Néobanque américaine sans frais de découvert et avec paiement anticipé du salaire.

  • Zéro frais de maintenance ou de découvert
  • Accès au salaire jusqu'à 2 jours en avance
  • Outil Credit Builder pour améliorer son score

Pourquoi Chime est n°17 de ce classement

Bien que son marché de prédilection soit nord-américain, il est crucial d'analyser le modèle de Chime, véritable mastodonte de la fintech outre-Atlantique. Son succès fulgurant repose sur une rupture avec le système bancaire américain traditionnel, réputé pour ses frais punitifs. Chime brille par la gratuité totale de ses services de base et des innovations marquantes comme 'SpotMe', un découvert autorisé sans agios qui agit comme un filet de sécurité pour les fins de mois difficiles. La fonctionnalité de paiement anticipé du salaire est également un levier de séduction puissant. Si l'application ne concerne pas directement le consommateur français, elle préfigure sans doute les standards que nous exigerons demain.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage

Qu'est-ce qu'une néobanque ?

Une néobanque, aussi appelée « banque mobile » ou « banque digitale », est une institution de paiement ou un établissement de monnaie électronique qui propose des services bancaires accessibles exclusivement via une application mobile.

Apparues au début des années 2010 avec l'essor des FinTech, les néobanques ont révolutionné le secteur bancaire en plaçant la technologie, l'instantanéité et l'expérience utilisateur au cœur de leur modèle. Elles se distinguent par une ouverture de compte ultra-rapide (souvent en moins de 10 minutes), des frais réduits et des fonctionnalités innovantes pour gérer son budget au quotidien.

Néobanque vs Banque en ligne : quelles différences ?

Il est fréquent de confondre néobanques et banques en ligne (comme Boursorama ou Fortuneo), pourtant, ce sont deux modèles distincts :

  • L'agrément bancaire : Les banques en ligne possèdent une licence d'établissement de crédit (elles sont souvent adossées à de grands groupes bancaires traditionnels). La plupart des néobanques disposent d'un agrément d'établissement de paiement.

  • Les produits proposés : Une banque en ligne propose un catalogue complet (crédit immobilier, livrets d'épargne réglementés, assurance-vie, chéquier). Une néobanque se concentre sur l'essentiel : un compte courant, un IBAN, et une carte bancaire (physique ou virtuelle).

  • Le découvert : N'étant généralement pas des établissements de crédit, les néobanques n'autorisent aucun découvert. Les cartes fournies sont des cartes de débit à autorisation systématique : le solde est vérifié en temps réel à chaque transaction.

À noter : Certaines néobanques historiques ont récemment obtenu une licence bancaire complète, brouillant un peu plus la frontière entre les deux modèles.

Les avantages des néobanques

Si les néobanques séduisent aujourd'hui des millions d'utilisateurs, c'est grâce à des atouts indéniables :

  • Une accessibilité maximale : L'ouverture de compte se fait 100 % depuis un smartphone, souvent sans condition de revenus ni de versement initial, et accepte parfois les interdits bancaires.

  • Des tarifs ultra-compétitifs : Les offres standard incluent souvent une carte gratuite. De plus, elles sont réputées pour appliquer très peu, voire aucun frais sur les paiements et retraits à l'étranger (hors zone euro), ce qui en fait les meilleures alliées des voyageurs.

  • Une application à la pointe de la technologie : L'interface est intuitive et regorge de fonctionnalités : notifications en temps réel, blocage/déblocage de la carte en un clic, création de cartes virtuelles éphémères pour les achats en ligne sécurisés, catégorisation des dépenses, ou encore sous-comptes (coffres) pour épargner facilement.

Les limites à prendre en compte

Malgré leurs nombreux points forts, les néobanques présentent quelques contraintes :

  • Pas d'agences physiques : Tout se gère sur l'application. Le service client est digitalisé (chat, email) et parfois difficilement joignable par téléphone.

  • Dépôts d'espèces et de chèques limités : Il est souvent impossible ou très coûteux d'encaisser des chèques ou de déposer de l'argent liquide sur un compte de néobanque.

  • L'absence de crédit et d'épargne classique : Vous n'y trouverez généralement pas de Livret A, de PEL ou de crédit immobilier.

À qui s'adresse une néobanque ?

La néobanque est une solution particulièrement adaptée à plusieurs profils :

  1. Les voyageurs et expatriés : Pour payer en devises étrangères sans subir les frais exorbitants des banques traditionnelles.

  2. Les personnes cherchant un compte secondaire : Idéal pour séparer ses dépenses quotidiennes (loisirs, courses) de ses prélèvements fixes, ou pour sécuriser ses achats sur internet grâce aux cartes virtuelles.

  3. Les jeunes et les étudiants : Grâce à l'absence de conditions de revenus et à une application ludique qui aide à gérer un petit budget sans risque de découvert (voir aussi les comptes pour ados).

  4. Les professionnels et freelances : De nombreuses néobanques proposent des comptes pro simplifiés avec des outils de facturation et d'aide à la comptabilité intégrés.

En résumé, choisir la meilleure néobanque dépendra de vos besoins : cherchez-vous une carte gratuite pour voyager, une application pour mieux gérer votre budget quotidien, ou une alternative moderne pour votre activité d'auto-entrepreneur ? N'hésitez pas à comparer les offres pour trouver celle qui vous correspond.

Transparence sur le classement

Spendways est rémunéré par certaines marques partenaires lorsque vous souscrivez à leur service depuis ce site. En l'absence de filtre sélectionné, les produits affiliés peuvent bénéficier d'un affichage prioritaire. Cette rémunération n'affecte en aucun cas la neutralité des contenus, des notes ou des critères de comparaison. Les produits affiliés sont identifiables par la présence d'un bouton de souscription. En savoir plus

Questions sur Néobanques

À propos de l'auteur

Meilleures néobanques

  • Portrait de Fabien

    Fabien Paupier

    Analyste Business & Voyage
    Fabien est le fondateur de spendways.com. Il créé et fait croitre des entreprises innovantes tout en partageant son expertise en tant que consultant et coach. Fabien est passionné d'entreprenariat, de finance et d'écologie. Il a créé spendways.com dans le but de faire connaitre des solutions moins chères et plus éco-responsables au plus grand nombre.

Depuis le blog

Nos conseils et analyses pour mieux gérer votre argent au quotidien.

Budget 2025 : qui va payer ?

Budget 2025 : qui va payer ?

Analyse du budget 2025 présenté par Antoine Armand. Face à l'urgence de la dette, qui des entreprises ou des ménages devra passer à la caisse ?

Fabien Paupier

Fabien Paupier

Analyste Business & Voyage