Que se passe-t-il si je n’utilise pas ma carte bancaire gratuite ?
Carte gratuite rangée dans un tiroir ? Frais d’inactivité, cotisation déclenchée, ce que dit la loi et les bons réflexes pour ne rien payer.
Fortuneo
Jusqu'à 250€ Offerts
Banque en ligne avec cartes haut de gamme gratuites et excellents produits d'épargne.
Vous avez ouvert un compte dans une banque en ligne, séduit par la promesse d’une carte bancaire gratuite. La carte est arrivée dans votre boîte aux lettres, vous l’avez activée, puis rangée dans un tiroir « au cas où ». Quelques mois plus tard, une ligne de frais que vous ne comprenez pas apparaît sur votre relevé. Ce scénario touche beaucoup de français qui se laissent surprendre par cet usage généralement explicitement signalé dans la convention de compte.
En effet, une carte bancaire gratuite non utilisée peut, dans certains cas, cesser d’être gratuite, et parfois coûter plus cher qu’une carte classique. Mais tout dépend de la banque, du type de carte et des conditions que vous avez acceptées en signant. Voici ce qu’il faut savoir pour éviter les mauvaises surprises.
En résumé :
- Une carte gratuite non utilisée sur 30 jours glissants peut, dans certains cas, déclencher des frais
- La loi encadre la notion d’« inactivité » mais, les frais associés sont définis librement dans le contrat entre la banque et son client
- Les frais, s’ils existent, correspondent généralement à une souscription dont le montant est cohérent avec la gamme de la carte (entre 10 et 30€).
Pourquoi les banques offrent-elles une carte gratuite ?
Une carte bancaire n’est jamais offerte par pure générosité. Pour une banque, la carte est avant tout un produit d’appel : elle permet d’attirer de nouveaux clients avec un avantage immédiat et visible, là où une cotisation annuelle de 40 à 150 euros dans une banque de réseau peut faire hésiter.
Une fois le client acquis, la banque compte se rémunérer autrement. La domiciliation des revenus alimente sa trésorerie, l’épargne déposée sur les livrets et l’assurance-vie génère des encours, et les éventuels crédits produisent des intérêts. À chaque paiement effectué avec la carte, la banque perçoit également une petite commission versée par le commerçant, appelée commission d’interchange. Ces quelques centimes par transaction, multipliés par des millions d’opérations, représentent une source de revenus non négligeable.
C’est d’ailleurs les commissions d’interchange qui permettent aux banques gratuites comme Revolut ou N26 d’exister.
Une carte qui reste dans un tiroir ne génère donc aucune de ces recettes. Elle coûte au contraire de l’argent à l’établissement : fabrication du support, gestion du contrat, assurance, service client. C’est précisément pour cette raison que la plupart des banques conditionnent la gratuité de la carte à son utilisation.
Inactivité : ce que dit la loi
La gratuité conditionnelle d'une carte n'est pas encadrée par la loi : chaque banque fixe librement ses conditions dans sa brochure tarifaire, qui a valeur contractuelle.
En revanche, l'information du client est strictement encadrée. L'article L314-7 du Code monétaire et financier impose à toute banque d'adresser chaque année un document distinct récapitulant l'ensemble des frais prélevés, et la Banque de France détaille les documents tarifaires standardisés que chaque établissement doit mettre à disposition.
Le cas du compte laissé totalement à l'abandon est, lui, régi par la loi Eckert, codifiée aux articles L312-19 et suivants du même code : un compte sans opération ni manifestation de son titulaire pendant douze mois devient un compte inactif, la banque doit en informer le client et les frais y sont plafonnés, avant un transfert des sommes à la Caisse des Dépôts au bout de dix ans. Les fonds restent alors récupérables pendant vingt ans via le service Ciclade (se référer au site gouvernemental du Ministère de l'Economie).
Gratuité sous conditions
Le terme « gratuit » recouvre en réalité plusieurs modèles très différents. Avant de s’inquiéter d’une éventuelle facturation, il faut donc identifier dans quelle catégorie se situe votre carte.
Conditions de revenus
Le premier modèle, vous permettant d’acquérir une carte bancaire offerte à l'ouverture de compte, repose sur une condition de revenus ou d’épargne. La carte est offerte tant que vous justifiez d’un salaire mensuel minimum domicilié sur le compte, ou d’un certain montant d’encours placé dans la banque. C’est le cas typique des cartes haut de gamme proposées gratuitement par les banques en ligne : la gratuité est un avantage réservé aux clients dont le profil est jugé rentable.
Conditions d’utilisation
Le deuxième modèle repose sur une condition d’utilisation. Ici, peu importe vos revenus : la carte est gratuite à condition d’être utilisée un nombre minimum de fois sur une période donnée, par exemple un paiement par mois ou trois paiements par trimestre. En dessous de ce seuil, des frais d’une dizaine ou plusieurs dizaines d’euros s’appliquent. Ce modèle s’est généralisé ces dernières années, notamment pour les cartes d’entrée de gamme, comme la Visa Classic ou la Mastercard Débit, qui ne peuvent pas être conditionnées à un niveau de revenus.
Sans conditions
Le troisième modèle, enfin, est la gratuité inconditionnelle. Elle concerne le plus souvent les cartes de débit à autorisation systématique, qui vérifient le solde du compte avant chaque opération et n’exposent donc la banque à aucun risque de découvert. Certaines néobanques (Revolut, Nickel, N26, etc.) et quelques banques en ligne (Boursobank, Hello bank!, etc.) proposent ce type de carte sans aucune condition de revenus ni d’usage.
Ces conditions figurent toujours dans la brochure tarifaire de l’établissement, un document que très peu de clients lisent en détail au moment de l’ouverture. Elles peuvent aussi être cumulées : une carte peut être offerte sous condition de revenus, puis facturée si elle n’est pas utilisée pendant plusieurs mois.
Quels frais risque-t-on concrètement en cas d’inactivité ?
C’est la question centrale, et la réponse varie fortement d’un établissement à l’autre. Plusieurs mécanismes de facturation coexistent sur le marché français.
Le plus courant est le prélèvement de frais d’inactivité périodiques. Si la carte n’a pas été utilisée sur la période de référence, la banque prélève un montant forfaitaire, généralement compris entre un et dix euros par mois ou par trimestre. Ces frais sont facturés tant que la carte reste inactive et s’arrêtent dès que vous recommencez à l’utiliser.
Un deuxième mécanisme consiste à déclencher la cotisation annuelle normale de la carte. Dans ce cas, la gratuité est considérée comme un avantage conditionnel : si la condition n’est pas remplie, la carte bascule sur son tarif standard, parfois de manière rétroactive sur l’année écoulée. Pour une carte haut de gamme comme une carte Mastercard World Elite ou Visa Premier, la facture peut alors atteindre plusieurs dizaines d’euros d’un coup.
Certaines banques appliquent une logique de déclassement plutôt que de facturation. Un client qui ne remplit plus les conditions d’une carte premium se voit proposer une carte de gamme inférieure, ou perd définitivement le bénéfice de la gratuité, même s’il redevient éligible par la suite.
Il faut également savoir ce qui compte réellement comme une « utilisation ». Dans la plupart des cas, seuls les paiements chez un commerçant, en boutique ou en ligne, sont pris en compte. Les retraits d’espèces aux distributeurs sont souvent exclus du calcul, de même que les consultations de solde ou les virements réalisés depuis l’application. Un simple retrait mensuel ne suffit donc pas toujours à maintenir la gratuité.
Comment savoir si votre carte est concernée ?
Plutôt que d’attendre de découvrir des frais sur votre relevé, quelques vérifications simples permettent de faire le point sur votre situation.
La première consiste à relire la brochure tarifaire de votre banque, disponible sur son site ou dans votre espace client. Cherchez la rubrique consacrée aux cartes bancaires et repérez les mentions du type « conditions de gratuité », « frais en cas de non-utilisation » ou « cotisation en l’absence d’opération ». La fréquence de contrôle, mensuelle ou trimestrielle, y est normalement précisée.
La deuxième vérification passe par le document d’information tarifaire standardisé que toutes les banques doivent fournir. Ce document, imposé au niveau européen, présente les principaux frais dans un format identique d’un établissement à l’autre, ce qui facilite la comparaison et la lecture.
La troisième consiste à activer les notifications email et Push (depuis l’application mobile) car la plupart des banques vous préviennent, avant l’échéance, que vous vous exposez à des frais en cas de non utilisation de la carte bancaire.
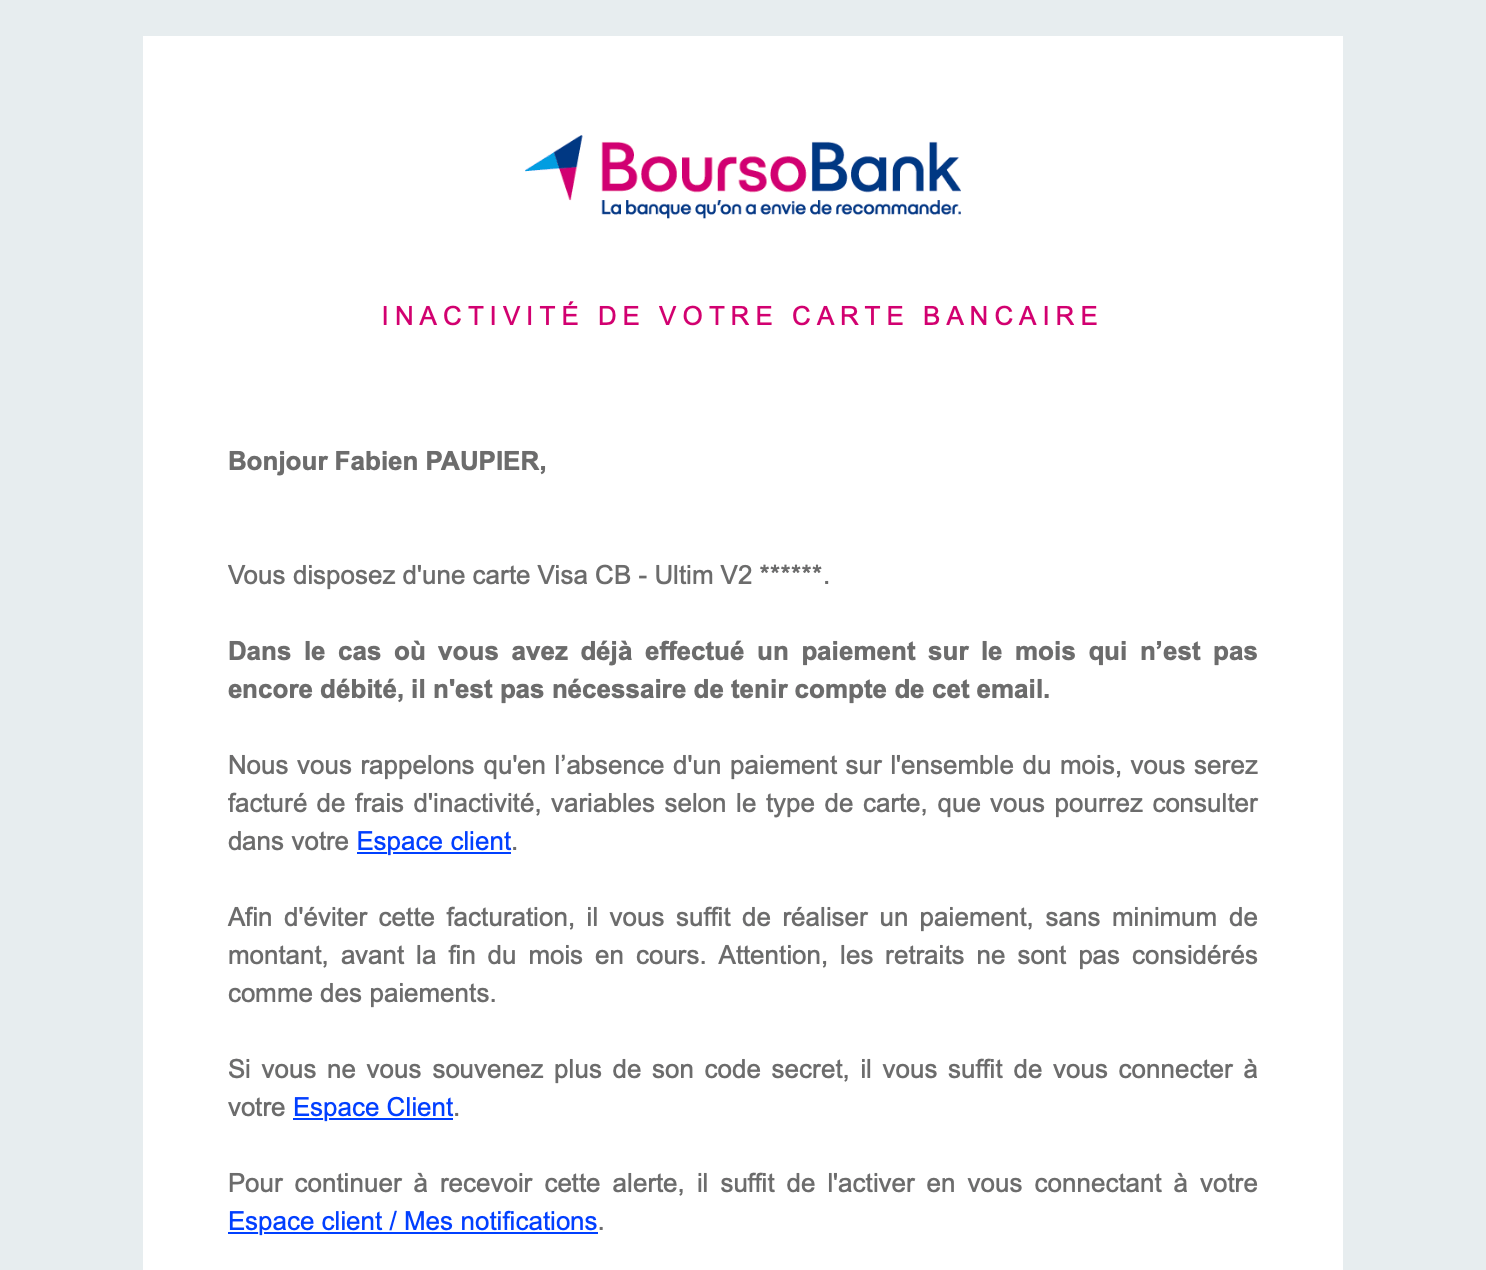
Enfin, chaque année, votre banque vous adresse un récapitulatif annuel des frais bancaires, obligatoire en France depuis 2009. Ce document liste l’ensemble des frais prélevés sur l’année écoulée, ligne par ligne. Si votre carte a été facturée pour inactivité, la mention y figurera noir sur blanc. Les applications bancaires envoient également des notifications lorsque des frais sont prélevés, à condition de ne pas les avoir désactivées.
Les autres risques liés à une carte non utilisée
Au-delà de la question des frais, laisser une carte inutilisée pendant longtemps peut avoir d’autres conséquences, moins connues mais parfois plus contraignantes.
La première concerne le renouvellement. Une carte bancaire a une durée de validité de deux à trois ans. Certaines banques ne renouvellent pas automatiquement une carte qui n’a servi à aucune opération sur la période, considérant que le client n’en a pas l’usage. Vous pouvez alors vous retrouver sans moyen de paiement le jour où vous en avez besoin, avec un délai de plusieurs jours pour en obtenir une nouvelle.
La deuxième conséquence touche au contrat lui-même. Une banque peut résilier un contrat de carte pour non-usage prolongé, à condition de respecter un préavis. Elle peut aussi réinitialiser les plafonds de paiement et de retrait à leur niveau par défaut, ce qui peut poser problème lors d’un achat important ou d’un voyage.
Le troisième risque, plus rare mais réel, concerne le compte associé. Si aucune opération n’est enregistrée sur le compte et qu’aucun contact n’a lieu avec la banque pendant douze mois, le compte peut être qualifié de compte inactif au sens de la loi Eckert. La banque est alors tenue d’en informer le titulaire, de plafonner les frais prélevés, puis, en l’absence de réaction pendant dix ans, de transférer les sommes à la Caisse des Dépôts et Consignations. Ce cas de figure concerne surtout les comptes secondaires ouverts pour bénéficier d’une offre de bienvenue puis totalement oubliés.
Que faire pour éviter les frais sans forcer la consommation ?
Si vous souhaitez conserver votre carte gratuite, quelques réflexes simples permettent de respecter les conditions d’utilisation sans modifier vos habitudes de dépense.
La solution la plus efficace consiste à affecter un paiement récurrent à cette carte : un abonnement de streaming, une facture de téléphone, une box internet. Une seule opération mensuelle suffit généralement à maintenir la gratuité, et vous n’avez plus à y penser. Vérifiez simplement que le prélèvement est bien effectué par carte et non par mandat SEPA, qui ne compte pas comme une utilisation de la carte.
Une autre approche consiste à dédier la carte à une catégorie précise de dépenses, comme le carburant ou les courses alimentaires. Cela présente un avantage supplémentaire : vous répartissez vos dépenses entre plusieurs comptes, ce qui facilite le suivi de votre budget. Vous pouvez également activer les alertes de votre application bancaire pour être prévenu lorsque la période de référence approche de sa fin sans opération enregistrée.
Si, en revanche, la carte ne vous sert réellement à rien, la meilleure option reste de demander la résiliation de la carte tout en conservant le compte, ou de clôturer le compte bancaire dans son intégralité. La résiliation d’une carte est gratuite, se fait en quelques clics depuis la plupart des applications, et met fin immédiatement à tout risque de frais d’inactivité. Vous pourrez toujours demander une nouvelle carte ultérieurement si votre situation évolue, même si la gratuité ne sera pas forcément garantie une seconde fois.
Faut-il fermer le compte ou garder la carte « au cas où » ?
La question mérite d’être posée, car disposer d’une deuxième carte bancaire présente des avantages réels. En cas de perte, de vol ou de blocage de votre carte principale, elle vous évite de vous retrouver sans moyen de paiement pendant le délai de réédition. Elle permet aussi de séparer les plafonds, de sécuriser les achats en ligne sur une carte distincte de celle qui reçoit votre salaire, ou d’emporter une carte de secours en voyage.
La multibancarisation, c’est-à-dire le fait de détenir des comptes dans plusieurs établissements, est aujourd’hui une pratique courante et parfaitement légitime. Elle n’a de sens, toutefois, que si chaque compte a une fonction identifiée. Une carte conservée par simple précaution, sans aucune utilisation, cumule les inconvénients : risque de frais, charge mentale, comptes à surveiller, documents à archiver.
Le bon arbitrage dépend donc de votre usage réel. Si vous voyez une utilité concrète à cette seconde carte, donnez-lui un rôle et faites-la vivre avec un paiement régulier. Si vous n’en voyez aucune, fermez-la sans hésiter : une carte gratuite dont vous ne vous servez pas ne vous rapporte rien, et peut finir par vous coûter.
En résumé
Une carte bancaire gratuite non utilisée n’est pas un problème en soi. Ce qui coûte de l’argent, c’est le non-respect des conditions attachées à sa gratuité, qu’il s’agisse d’un seuil de revenus ou d’un minimum d’opérations. Deux réflexes suffisent pour rester serein : lire les conditions de gratuité dans la brochure tarifaire au moment de l’ouverture, puis décider en connaissance de cause entre un usage minimal, facile à automatiser, et une résiliation propre. Dans les deux cas, vous gardez le contrôle, et la carte offerte reste ce qu’elle doit être : un avantage, et non une source de frais cachés.