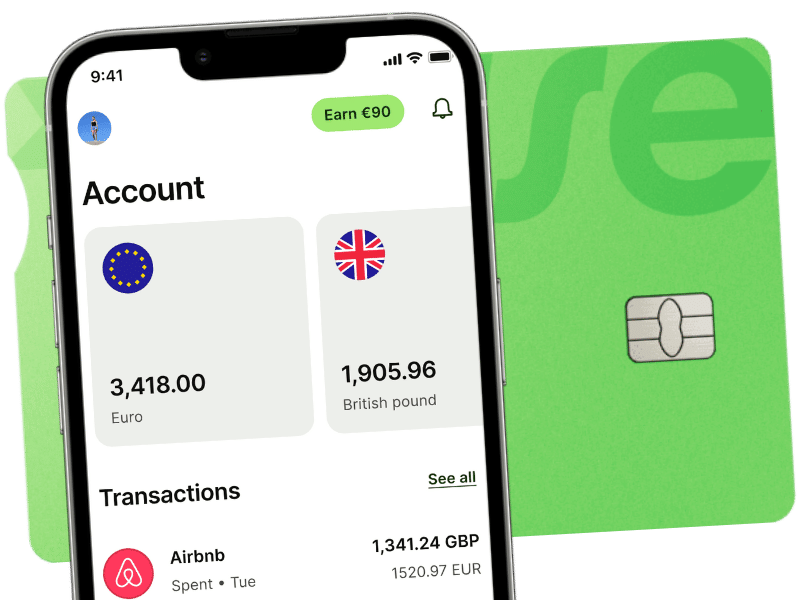
Profitez d'une carte de paiement sans frais de cotisation annuelle pour réaliser vos opérations courantes sans impacter votre budget. Ces offres incluent souvent des services numériques avancés comme le paiement mobile et les notifications instantanées. C’est la solution parfaite pour ceux qui recherchent l’efficacité bancaire au meilleur prix.
Les avantages d'une carte bancaire gratuite
Les cartes de crédit et de débit sont l'un des moyens de paiement les plus courants dans le monde. Elles sont un moyen pratique pour payer des biens et des services, mais certaines banques facturent une cotisation annuelle élevée ou des frais de transaction à chaque utilisation. Une carte bancaire gratuite (débit ou crédit) se caractérise par l'absence de cotisation, alors qu'il faut compter entre 2 et 10 € par mois pour une carte premium. Une carte 100 % gratuite ne prélève pas non plus de frais sur les opérations courantes : paiements, retraits dans la zone euro et, de plus en plus souvent, paiements à l'étranger.
Si vous recherchez la meilleure carte bancaire gratuite en 2026, tournez-vous vers les néobanques comme Revolut ou N26, qui dominent le marché avec des applications très complètes, ou vers les banques en ligne (Fortuneo, BoursoBank, Hello bank!) qui offrent la carte sous condition d'utilisation. Pour les entrepreneurs, le nouveau Tiime Compte Pro est également une option gratuite très séduisante (voir notre comparatif des comptes pour micro-entreprise).
Qu'est-ce qu'une carte bancaire gratuite exactement ?
Trois modèles coexistent sous le mot « gratuit » :
- La gratuité totale : aucune cotisation, aucune condition. C'est le modèle des offres d'entrée de gamme des néobanques (Revolut Standard, N26 Standard, Nickel hors frais de carte, Lydia...). La banque se rémunère sur les options payantes et les commissions d'interchange.
- La gratuité sous condition d'utilisation : la carte est offerte si vous réalisez au moins un paiement par mois (ou par trimestre) ; sinon quelques euros sont prélevés. C'est la règle chez la plupart des banques en ligne.
- La gratuité sous condition de revenus ou d'encours : certaines cartes haut de gamme deviennent gratuites à partir d'un salaire domicilié ou d'une épargne donnée. Elles s'adressent à des profils plus aisés.
Dans tous les cas, « gratuit » ne signifie pas « sans aucun frais » : lisez la brochure tarifaire pour les retraits hors zone euro, les paiements en devises, l'opposition ou le renouvellement anticipé de la carte.
Débit immédiat, débit différé, autorisation systématique
Les cartes gratuites des néobanques sont presque toujours des cartes de débit à autorisation systématique : le solde du compte est vérifié à chaque paiement, le découvert est impossible. Les banques en ligne proposent aussi des cartes gratuites à débit immédiat classique, voire à débit différé (les dépenses du mois sont prélevées en une fois) sous condition de revenus. Le débit différé est utile pour lisser sa trésorerie, mais il exige une bonne discipline budgétaire.
Quels services inclus dans une carte gratuite ?
Le niveau de service a énormément progressé. Les offres gratuites incluent aujourd'hui une application mobile avec notifications instantanées, le blocage et le déblocage de la carte, la modification des plafonds, les paiements mobiles (Apple Pay, Google Pay), des cartes virtuelles pour les achats en ligne et parfois des sous-comptes d'épargne. En revanche, les assurances voyage, l'assistance et les plafonds élevés restent l'apanage des cartes payantes.
Comment choisir la meilleure carte bancaire gratuite ?
- Vos déplacements : si vous voyagez hors zone euro, privilégiez une carte sans commission de change et avec des retraits gratuits à l'étranger.
- Votre besoin de découvert : si vous avez besoin d'une autorisation de découvert ou d'un chéquier, orientez-vous vers une banque en ligne plutôt qu'une néobanque.
- La domiciliation du compte : un IBAN français simplifie les prélèvements (employeur, impôts, assurances).
- La condition de gratuité : vérifiez qu'elle est compatible avec votre usage réel (carte principale ou secondaire).
- Les services annexes : dépôt de chèques et d'espèces, épargne, crédit, compte joint, carte pour les enfants.
Le classement ci-dessus compare les cartes gratuites sur ces critères : prix réel, frais à l'étranger, plafonds, assurances et qualité de l'application.