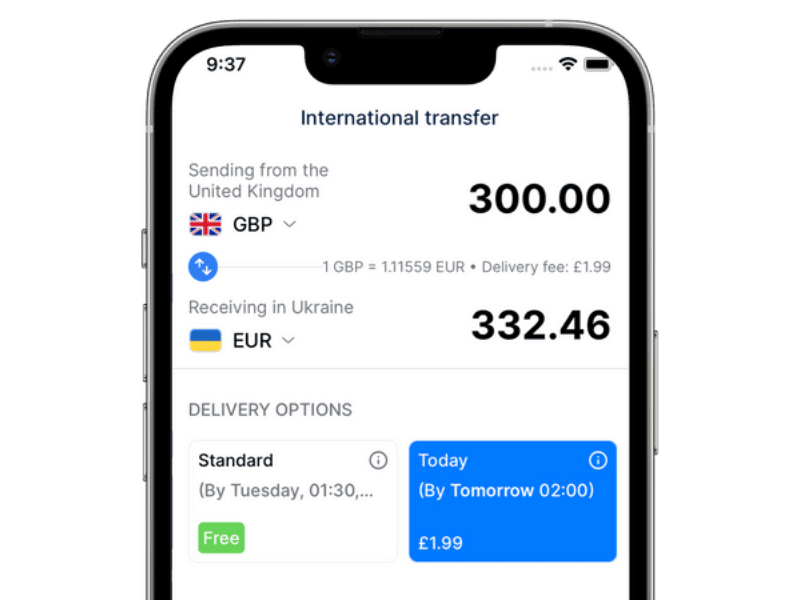
Envoyez des fonds à vos proches ou partenaires à l'autre bout du monde de façon instantanée et à moindre coût. Les plateformes modernes garantissent des taux de change compétitifs et une sécurité renforcée pour chaque transaction internationale. C’est le moyen le plus efficace et transparent pour faire circuler votre argent au-delà des frontières.
Fonctionnement du transfert d'argent
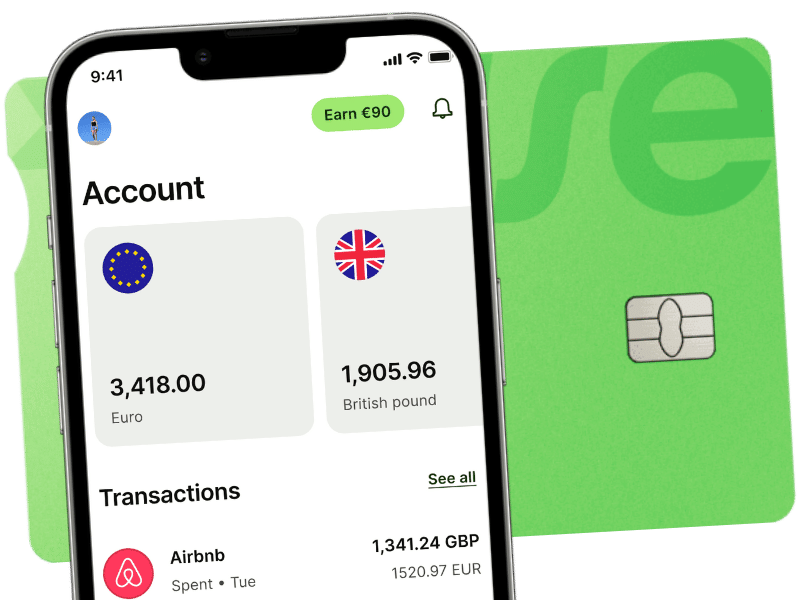
Les services de transfert d'argent, qu'il s'agisse d'applications mobiles, de sites web ou de réseaux d'agences, permettent d'envoyer de l'argent entre devises et pays rapidement et de manière sécurisée. Ils offrent un taux de change avantageux, évitant les frais élevés des bureaux de change traditionnels et des virements internationaux bancaires. Ils complètent idéalement une carte bancaire pour voyageur : la carte pour payer sur place, le service de transfert pour envoyer des fonds.
Concrètement, l'expéditeur alimente le service en euros (par virement, carte ou espèces en agence) ; le service convertit le montant et le verse au destinataire sur son compte bancaire, sur un portefeuille mobile ou en espèces dans un point de retrait. Les acteurs en ligne comme Wise ne font pas réellement traverser les frontières à l'argent : ils disposent de comptes locaux dans chaque pays et compensent les flux entre eux, ce qui explique leur rapidité et leurs coûts réduits. Les réseaux historiques comme MoneyGram ou Western Union s'appuient sur des milliers d'agences pour servir les destinataires sans compte bancaire.
Les trois types de transferts
- Le virement SEPA : en euros, vers l'un des pays de la zone SEPA (Union européenne, Royaume-Uni, Suisse, Norvège...). Gratuit ou presque dans la plupart des banques, exécuté en 24 heures, ou en quelques secondes avec le virement instantané.
- Le virement international (SWIFT) : vers un compte hors zone SEPA ou dans une autre devise. Les banques facturent des frais d'émission (15 à 30 €), des frais de banques intermédiaires et appliquent une marge sur le taux de change. Le délai est de 2 à 5 jours ouvrés.
- Le transfert via un spécialiste : Wise, Revolut, Remitly, TransferGo, MoneyGram... Taux proche du taux interbancaire, frais affichés à l'avance, délai de quelques minutes à 2 jours selon la destination et le mode de réception.
Combien coûte un transfert d'argent ?
Le coût réel se compose de deux éléments : les frais fixes ou proportionnels affichés, et la marge sur le taux de change, souvent invisible. Un service peut annoncer « 0 € de frais » et appliquer un taux dégradé de 2 à 4 %. Pour comparer, vérifiez toujours le montant exact reçu par le destinataire pour un même montant envoyé. Les spécialistes en ligne facturent typiquement de 0,3 à 1 % tout compris sur les grandes devises (dollar, livre, franc suisse), davantage sur les devises exotiques et les retraits en espèces.
La sécurité des transferts est primordiale : les établissements agréés dans l'Union européenne (statut d'établissement de paiement ou de monnaie électronique) doivent cantonner les fonds des clients et vérifier l'identité des émetteurs et des destinataires. Au-delà de 1 000 € environ, un justificatif d'identité est systématiquement demandé, et les transferts importants peuvent faire l'objet de questions sur l'origine des fonds.
Quel service pour quel besoin ?
Des solutions de transfert d'argent ergonomiques existent, comme Revolut et Wise, qui sont simples, rapides et sécurisées et conviennent aux expatriés, aux étudiants à l'étranger et aux freelances payés en devises. TransferGo et Remitly sont spécialisés dans les envois réguliers vers l'Europe de l'Est, l'Afrique et l'Asie, avec des options de réception en espèces ou sur mobile money. MoneyGram et Western Union restent incontournables lorsque le destinataire n'a pas de compte bancaire. Pour comprendre pourquoi Wise s'est imposé, lire Wise : envoyer de l'argent à l'étranger plus vite et moins cher.
Comment choisir et bien utiliser un service de transfert ?
- Faites une simulation sur deux ou trois services avec le montant exact et comparez ce que recevra le destinataire.
- Vérifiez le mode de réception disponible dans le pays de destination : compte bancaire, portefeuille mobile, retrait en espèces.
- Regardez le délai annoncé et le délai réel en cas de contrôle.
- Privilégiez le virement pour alimenter le service plutôt que la carte, souvent surtaxée.
- Anticipez les gros montants : fractionner n'est pas conseillé (contrôles anti-blanchiment) ; préparez plutôt les justificatifs.
- Pensez à la fiscalité : un compte multi-devises ouvert chez un prestataire étranger doit être déclaré aux impôts.