Meilleures cartes pour adolescents

Publié le · Mis à jour le par Barbara Haddad · 9 Offres

Offrez à votre enfant une première expérience d'autonomie financière avec une carte sécurisée et une application dédiée au suivi budgétaire. Les parents gardent le contrôle grâce à des alertes en temps réel et la possibilité de bloquer la carte instantanément. C'est un outil pédagogique idéal pour apprendre à gréer un budget dès le plus jeune âge.
Meilleur choix
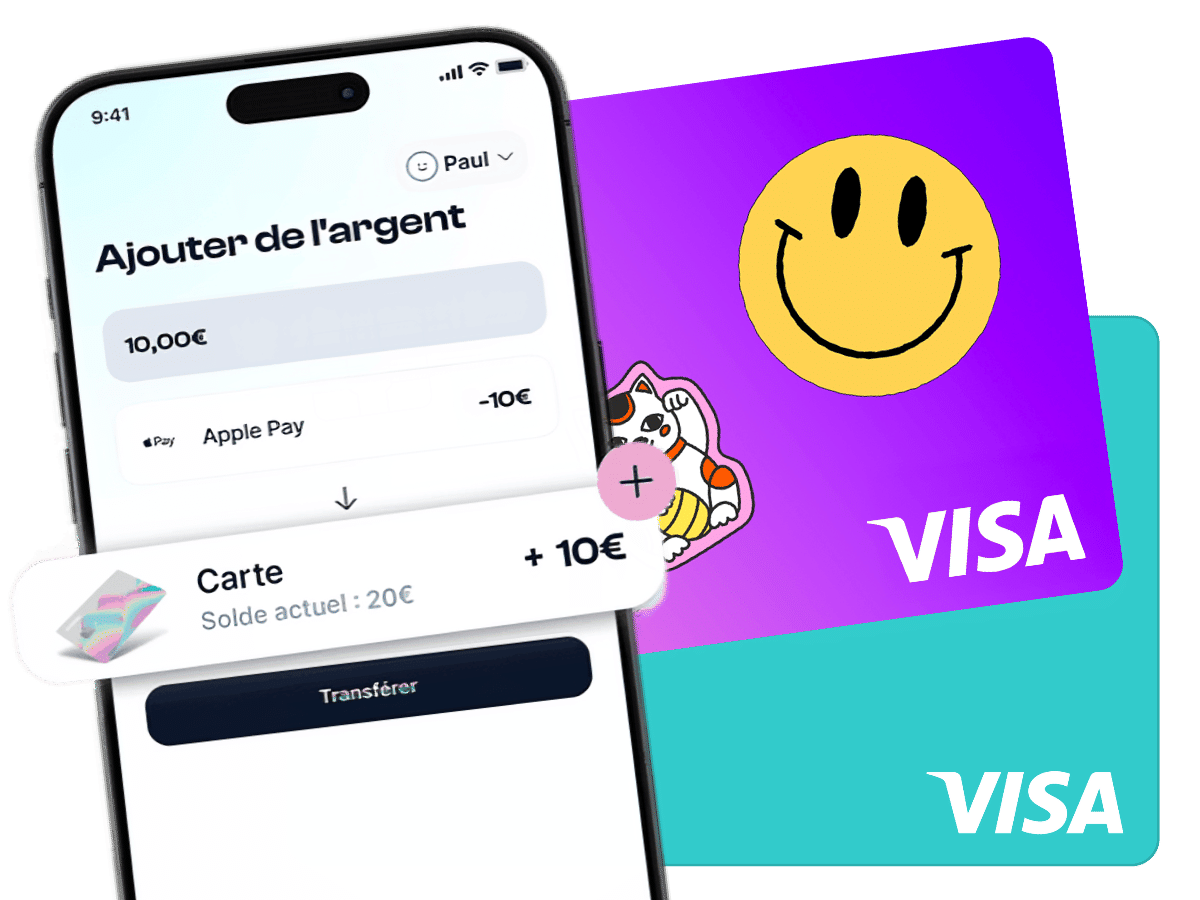
Pixpay

1. Pixpay

À partir de 3.99 € /mois

4.8 sur 5 étoiles

Carte pour ados avec app miroir pour les parents, axée sur l'éducation financière.

  • Établissement sérieux
  • Contrôle parental efficace et non intrusif
  • Application et carte en adéquation avec les attentes des ados
5€ offerts avec le code

Pourquoi Pixpay est n°1 de ce classement

Sur le marché de l'argent de poche numérique, Pixpay (désormais adossée au réseau GoHenry) fait figure de premier de la classe. L'application réussit un tour de force : responsabiliser l'adolescent tout en offrant un tableau de bord ultra-rassurant pour les parents. Les fonctionnalités pédagogiques sont nombreuses : missions rémunérées, coffres-forts d'épargne, et la possibilité inestimable pour le parent de bloquer certains commerçants (tabac, paris en ligne). Contrairement aux offres des banques traditionnelles, l'interface est moderne et réactive. Le service se paie via un abonnement mensuel fixe (sans frais cachés au quotidien), un investissement tout à fait justifié au vu de la tranquillité d'esprit et de l'éducation financière prodiguée.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Nickel Jeune

2. Nickel Jeune

À partir de 25 € /mois

4.9 sur 5 étoiles

Offre dédiée aux 12-17 ans pour gérer leur argent de poche en toute sécurité.

  • Dépôt et retrait d'espèces auprès de 8000 buralistes
  • Compte ouvert à tous sans conditions
  • Bascule facile vers un compte adulte à 18 ans

Pourquoi Nickel Jeune est n°2 de ce classement

Déclinaison de l'offre adulte, le compte Nickel Jeune reprend les fondamentaux qui font le succès de la marque au bureau de tabac. Son principal point fort réside dans son accessibilité physique : il est très facile pour un adolescent ou ses proches d'y déposer des espèces directement. Cependant, face à l'armada des fintechs spécialisées (Pixpay, Kard), l'offre accuse son âge. L'application parentale manque cruellement de finesse dans le pilotage (pas de blocage par catégorie de commerçants) et l'aspect pédagogique est inexistant. De plus, les frais sur les retraits et les dépôts d'espèces viennent rapidement grever le petit budget d'un adolescent.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Money Walkie

3. Money Walkie

À partir de 0 € /mois

4.5 sur 5 étoiles

Objet de paiement physique très ludique pour l'enfant associé à un contrôle parental total.
  • Design ludique (panda, nuage...) qui plaît beaucoup aux enfants
  • Application parentale très intuitive, rassurante et réactive
  • Zéro risque de découvert bancaire

Pourquoi Money Walkie est n°3 de ce classement

Oubliez la traditionnelle petite pièce glissée dans la tirelire : Money Walkie numérise l'argent de poche dès le plus jeune âge. Le concept repose sur une coque en plastique ludique (panda, nuage, perroquet) renfermant une puce de paiement sans contact. Côté parents, une application bien léchée permet de recharger le boîtier instantanément, de suivre les dépenses et de bloquer l'usage en un clic. L'approche est indéniablement sécurisante (aucun risque de découvert, pas d'accès aux distributeurs de billets). Néanmoins, l'aspect très enfantin du boîtier limite sa durée de vie (un adolescent passera vite à une vraie carte type Pixpay). De plus, l'achat initial du boîtier (autour de 30 euros) est un coût à prendre en compte.
Portrait de Barbara Haddad
Barbara Haddad – Analyste Enfance
Banxup

4. Banxup

Prix sur demande

4.7 sur 5 étoiles

Solution simple pour l'argent de poche des ados, pilotée par les parents clients de la Société Générale.

  • Compte et carte gratuits
  • Piloté depuis le compte Société Générale des parents
  • Application bien conçue pour l'enfant
Jusqu'à 160€ offerts !

Pourquoi Banxup est n°4 de ce classement

L'offre Banxup, propulsée par la Société Générale, tente de séduire la jeune génération tout en rassurant les parents. Si la gratuité de la carte est un argument massue, il ne faut pas occulter une contrainte de taille : elle impose aux parents d'être eux-mêmes clients de la banque au logo rouge et noir. L'application se révèle basique mais efficace pour l'adolescent, lui permettant de consulter son solde et d'acquérir une première autonomie. Côté parents, le pilotage (rechargement, blocage) est intégré directement à l'espace client classique. Une offre de fidélisation habile de la part de la banque traditionnelle, mais qui peine à rivaliser avec les fonctionnalités ludiques et pédagogiques des fintechs spécialisées.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Revolut Kids & Teens

5. Revolut Kids & Teens

À partir de 0 € /mois

4.7 sur 5 étoiles

Compte pour enfants intégré à l'app des parents pour une gestion familiale facile.

  • 100 % gratuit (carte, cartes virtuelles, épargne)
  • Dès 6 ans, idéal pour les plus jeunes
  • Carte connectée directement au compte du parent

Pourquoi Revolut Kids & Teens est n°5 de ce classement

Revolut Junior, devenu Revolut Kids & Teens, joue la carte de la simplicité et de l'intégration familiale. Conçue pour les enfants dès 6 ans et les adolescents, cette offre est techniquement irréprochable et totalement gratuite : carte, cartes virtuelles, Apple Pay, compte d'épargne rémunéré et argent de poche automatisé. L'application, très visuelle, permet aux plus jeunes de se familiariser avec la gestion d'un budget. Seulement, ce produit est une porte d'entrée captive : il exige obligatoirement que l'un des parents soit client Revolut pour piloter le compte, et un parent au forfait Standard gratuit ne peut ouvrir qu'un seul compte enfant, avec des retraits gratuits limités à 100 € par mois et une carte livrée à 7,99 €.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
BoursoBank Freedom

6. BoursoBank Freedom

Prix sur demande

4 sur 5 étoiles

Compte gratuit pour les 12-17 ans avec application dédiée pour apprendre à gérer son budget.

  • Gratuit
  • Versement ponctuel ou récurrent de l'argent de poche
  • Assurances Axa

Pourquoi BoursoBank Freedom est n°6 de ce classement

La gratuité comme cheval de bataille : l'offre Freedom de BoursoBank pour les mineurs frappe un grand coup. Totalement gratuite et sans frais cachés, elle permet aux adolescents de 12 à 17 ans de disposer d'une carte de paiement à autorisation systématique (sans risque de découvert) et d'une application dédiée. Notre analyse salue les alertes SMS et la compatibilité avec Apple Pay et Google Pay, très prisés par cette tranche d'âge. Le revers de la médaille ? Elle est exclusivement réservée aux enfants des clients de la banque en ligne. L'interface parentale, bien que fonctionnelle pour le rechargement, s'avère un peu moins ludique et 'gamifiée' que les pures-players de l'argent de poche (Pixpay, Kard).
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Monabanq Jeune

7. Monabanq Jeune

Prix sur demande

4 sur 5 étoiles

Compte pour les 16-18 ans avec carte de retrait et paiement, pour apprendre l'autonomie.

  • Très bon service client
  • Évolutivité facile vers un compte pour adulte
  • Panel de services très complet

Pourquoi Monabanq Jeune est n°7 de ce classement

L'offre Monabanq Jeune navigue entre deux eaux. Proposée par une banque reconnue pour son service client, elle permet aux adolescents d'accéder à un compte et une carte de retrait/paiement. Néanmoins, face aux rouleaux compresseurs des néobanques pour mineurs (Pixpay, Kard) ou même à certaines offres de banques en ligne (BoursoBank Freedom), elle accuse un sérieux retard technologique. L'application manque cruellement d'une interface ludique pour les jeunes et d'outils de pilotage fins pour les parents (comme les missions rémunérées ou les tirelires d'épargne). C'est un compte de base fonctionnel, mais qui ne justifie pas son adoption à moins d'être déjà un client inconditionnel de Monabanq pour ses propres finances.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Carte Regliss

8. Carte Regliss

Prix sur demande

3.5 sur 5 étoiles

Carte prépayée pour ados sécurisée et rechargeable, sans découvert.

  • Accès au réseau de la Banque Postale (agences et DAB)
  • Dépôt d'espèces
  • Création de la carte en bureau de poste

Pourquoi Carte Regliss est n°8 de ce classement

La carte Regliss de La Banque Postale ressemble à un reliquat d'une époque révolue. Cette carte prépayée pour adolescents (12-17 ans) propose le strict minimum : pouvoir payer sans risquer le découvert. Facturée à l'année, elle impose aux parents de posséder eux-mêmes un compte à La Banque Postale pour effectuer les rechargements. Face à la concurrence des pure-players (Pixpay, Kard) qui inondent le marché d'applications pédagogiques, de cagnottes et de missions rémunérées, Regliss accuse un retard technologique béant. L'application est austère et dénuée de tout aspect éducatif. Une offre de dépannage, qui ne subsiste que par la force du réseau de la Poste.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
BlackCatCard Kids

9. BlackCatCard Kids

Prix sur demande

0.5 sur 5 étoiles

Compte pour mineurs intégré à l'offre BlackCatCard pour une gestion familiale simplifiée.

  • Intérêts de 5% annuels sur les dépôts
  • Fonctionnalités similaires aux adultes

Pourquoi BlackCatCard Kids est n°9 de ce classement

Déclinaison de l'offre adulte, la BlackCatCard Kids tente de séduire le marché de l'argent de poche. Si l'intention de fournir un outil d'autonomie financière aux adolescents est louable, notre constat est sans appel : l'offre rate sa cible. L'écosystème proposé manque cruellement des garde-fous et des fonctionnalités pédagogiques (missions, tirelires) que l'on est en droit d'attendre d'une carte pour mineurs. De plus, les tares de la maison mère s'y retrouvent : IBAN étranger, support client perfectible et complexité de la grille tarifaire. Confier ce compte à un jeune public comporte plus de risques de frustration que de réels bénéfices éducatifs. Il existe des alternatives bien plus robustes sur le marché français.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage

De l'argent de poche à la carte bancaire pour ado

L'argent liquide disparaît progressivement des commerces ainsi que des habitudes familiales. Il est de plus en plus rare de donner des étrennes (argent de poche en liquide) à un enfant, tout comme il est de plus en plus fréquent de régler les petits achats par carte bancaire sans contact. La carte pour mineur répond à ce changement : elle donne de l'autonomie à l'adolescent tout en laissant aux parents le contrôle des dépenses. Si vous cherchez la meilleure carte pour adolescent, notre comparatif vous guide parmi les offres de Pixpay, Kard ou Revolut <18 (lire notre comparatif Pixpay ou Kard).

Comment fonctionne une carte bancaire pour ado ?

Une carte de paiement couplée à un compte bancaire pour adolescent permet de donner de l'autonomie financière aux mineurs entre 7 et 17 ans. Il s'agit dans la quasi-totalité des cas d'une carte de débit à autorisation systématique : à chaque achat, le solde du compte est vérifié et le paiement est refusé si les fonds manquent. Le découvert est donc impossible, et avec lui les agios.

Le fonctionnement est pensé en deux espaces : une application pour l'adolescent, où il voit son solde, ses dépenses et ses objectifs d'épargne, et une application « parent » qui permet de recharger le compte, de programmer l'argent de poche, de fixer les plafonds, de bloquer la carte ou d'interdire certaines catégories de commerçants (jeux d'argent, achats en ligne, retraits). Les notifications sont envoyées en temps réel aux deux parties.

Les trois familles d'offres

  • Les néobanques dédiées aux jeunes (Pixpay, Kard) : application conçue pour les 10-17 ans, missions rémunérées, cagnottes, carte personnalisable. Abonnement de quelques euros par mois.
  • Les offres jeunes des néobanques généralistes (Revolut <18, bunq) : sous-compte rattaché au compte du parent, souvent gratuit si le parent est client, carte dès 6 ou 7 ans.
  • Les offres des banques en ligne et de réseau (Boursorama Kador, Monabanq Jeune, offres 12-25 ans des banques traditionnelles) : carte généralement gratuite, intégrée à l'espace client des parents, moins ludique mais sans frais.

Quels critères pour choisir ?

  • L'âge d'accès : dès 6-7 ans chez certaines néobanques, 10 ou 12 ans ailleurs.
  • Le prix : de 0 à 5 € par mois ; attention aux frais de recharge par carte et aux retraits payants.
  • Le contrôle parental : plafonds, blocage par catégorie, validation des achats en ligne, alertes.
  • Les paiements à l'étranger : indispensable pour les voyages scolaires, vérifiez les frais de change.
  • Apple Pay et Google Pay : très demandés par les ados, pas toujours disponibles avant 13 ou 15 ans.
  • La pédagogie : objectifs d'épargne, missions, contenus éducatifs, visualisation des dépenses.

Le cadre légal

Un mineur ne peut pas contracter seul : l'ouverture du compte et la demande de carte sont signées par un parent ou un tuteur légal, qui reste responsable des dépenses. La carte est nominative et strictement personnelle. À partir de 16 ans, l'adolescent peut effectuer certaines opérations seul (retraits, virements) avec l'accord du représentant légal, et un mineur émancipé dispose des mêmes droits qu'un adulte. À 18 ans, la plupart des offres jeunes basculent automatiquement vers une offre adulte ou une offre étudiante.

Transparence sur le classement

Spendways est rémunéré par certaines marques partenaires lorsque vous souscrivez à leur service depuis ce site. En l'absence de filtre sélectionné, les produits affiliés peuvent bénéficier d'un affichage prioritaire. Cette rémunération n'affecte en aucun cas la neutralité des contenus, des notes ou des critères de comparaison. Les produits affiliés sont identifiables par la présence d'un bouton de souscription. En savoir plus

Questions sur Carte bancaire pour mineur et ado

À propos de l'auteur

Meilleures cartes pour adolescents

  • Portrait de Barbara

    Barbara Haddad

    Analyste Enfance

    Barbara Haddad est une professionnelle française des médias et de l’événementiel, surtout connue comme journaliste, animatrice et maîtresse de cérémonie, avec une spécialisation annoncée en marketing, digital, data, IA et luxe. Elle est aussi associée à des contenus sur les familles et le marketing familial, notamment via son activité d’auteure et de consultante. Elle anime des conférences, séminaires et podcasts, et écrit sur les tendances liées aux marques et au quotidien des familles.

Depuis le blog

Nos conseils et analyses pour mieux gérer votre argent au quotidien.

Budget 2025 : qui va payer ?

Budget 2025 : qui va payer ?

Analyse du budget 2025 présenté par Antoine Armand. Face à l'urgence de la dette, qui des entreprises ou des ménages devra passer à la caisse ?

Fabien Paupier

Fabien Paupier

Analyste Business & Voyage