Meilleures cartes bancaires

Publié le · Mis à jour le par Fabien Paupier · 20 Offres

Comparez les frais (annuels, retrait, l'étranger), les avantages (cashback, assurances, garanties), et les taux de change si vous voyagez souvent. Vérifiez aussi la compatibilité avec vos habitudes de dépenses et les outils digitaux (appli, notifications, etc.).
Meilleur choix
Fortuneo

1. Fortuneo

À partir de 0 € /mois

4.8 sur 5 étoiles

Banque en ligne avec cartes haut de gamme gratuites et excellents produits d'épargne.
  • Cartes American Express en option
  • Elue "World's Best Banks 2025" par Forbes
  • Service client 7j/7
Jusqu'à 260€ Offerts

Pourquoi Fortuneo est n°1 de ce classement

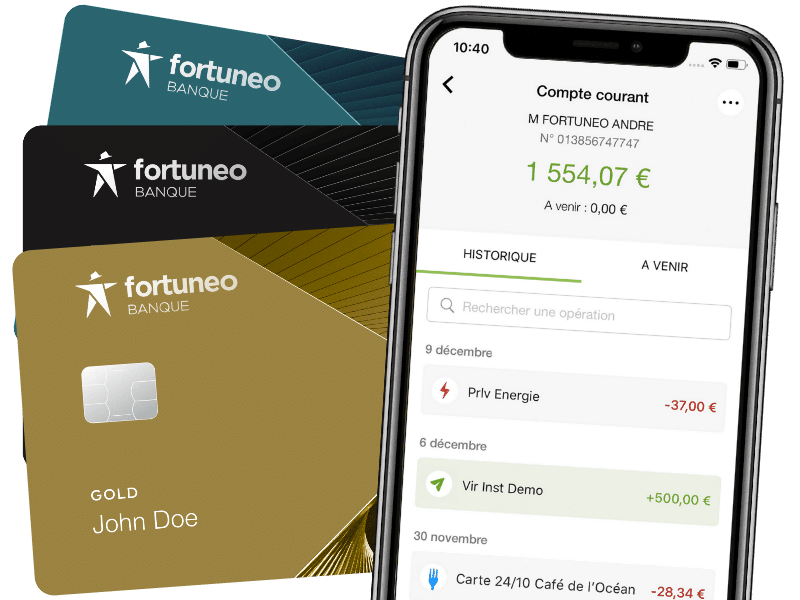
Sur le podium des banques en ligne françaises, Fortuneo (filiale du Crédit Mutuel Arkéa) joue la carte de l'agressivité tarifaire et de l'exhaustivité. Son argument choc : la gratuité totale des paiements et retraits partout dans le monde avec ses cartes Fosfo et Gold Mastercard (sous condition d'utilisation mensuelle). Au-delà du quotidien, Fortuneo brille par son offre de courtage (Bourse) extrêmement compétitive et son assurance-vie souvent récompensée. Si les tarifs frôlent la perfection, l'envers du décor se situe au niveau technique : l'application mobile souffre de quelques bugs récurrents et de maintenances informatiques parfois mal anticipées. Le service client, bien que basé en France, peut se montrer difficilement joignable aux heures de pointe.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Hello bank!

2. Hello bank!

À partir de 0 € /mois

4.8 sur 5 étoiles

Offre digitale de BNP Paribas combinant souplesse du mobile et accès aux agences.
  • Réseau BNP Paribas Global Network
  • Tarifs très bas
  • Application mobile intuitive
Jusqu’à 330 € d’avantages offerts

Pourquoi Hello bank! est n°2 de ce classement

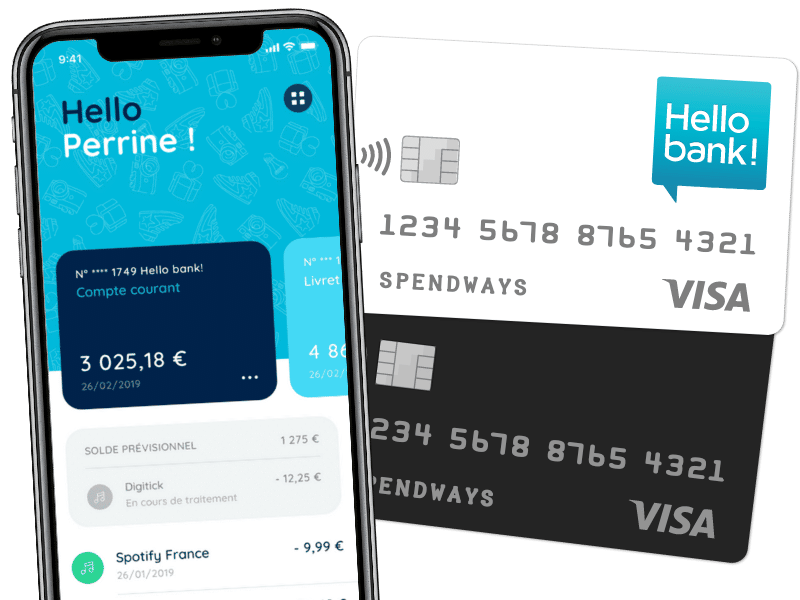
Fer de lance numérique du groupe BNP Paribas, Hello bank! s'impose comme un pont idéal entre la banque traditionnelle et l'agilité des néobanques. Son catalogue est pléthorique (crédits immobiliers, livrets d'épargne, assurances), soutenu par la gratuité de sa carte d'entrée de gamme (Hello One). Le véritable tour de force réside dans son hybridité : les clients profitent de la gratuité en ligne, tout en ayant accès au réseau physique des agences BNP pour déposer leurs chèques ou espèces. L'accès au réseau Global Network pour des retraits gratuits à l'étranger vient parfaire le tableau. Seul bémol : un service client parfois saturé et des frais d'incidents de paiement qui rappellent les pratiques de sa maison mère.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
bunq

3. bunq

À partir de 0 € /mois

4.8 sur 5 étoiles

Banque mobile axée sur la durabilité avec des fonctionnalités de gestion budgétaire avancées.

  • Beaucoup de fonctionnalités innovantes
  • Vraie carte de crédit Mastercard
  • Impact environnemental positif
30 jours gratuits

Pourquoi bunq est n°3 de ce classement

Venue des Pays-Bas, bunq se positionne comme la néobanque des technophiles et des voyageurs engagés. L'application est un véritable laboratoire d'innovations : possibilité de générer de multiples IBAN dans différents pays européens, gestion multi-devises ultra-fluide, et outils de budgétisation partagés redoutablement efficaces. L'argument écologique (plantation d'arbres à chaque achat) saura séduire les consommateurs soucieux de leur empreinte carbone. Toutefois, cette débauche de fonctionnalités se paie au prix fort : les abonnements Premium figurent parmi les plus chers du marché des néobanques. L'interface, foisonnante, demande également un temps d'adaptation certain et peut dérouter l'utilisateur en quête de simplicité.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Carte Nickel

4. Carte Nickel

À partir de 25 € /mois

4.8 sur 5 étoiles

Compte ouvert en 5 minutes chez un buraliste, sans conditions de revenus.

  • Dépôt d'espèces dans plus de 8 500 Points Nickel
  • Pour tous, sans conditions
  • Service client en français

Pourquoi Carte Nickel est n°4 de ce classement

Rachetée par BNP Paribas, Nickel reste l'un des plus grands succès de l'inclusion bancaire en France, avec 2,5 millions de clients actifs en 2026. Son concept est imparable : un compte, un IBAN français et une carte obtenus en 5 minutes chrono chez l'un des 8 500 buralistes partenaires, pour 25 euros par an. Pas de condition de revenus, pas de découvert autorisé, et la possibilité d'y déposer du cash facilement (un énorme avantage sur les néobanques 100 % en ligne). Mais attention au miroir aux alouettes tarifaire. Si l'abonnement de base est modique, la tarification à l'acte est redoutable : retraits au distributeur à 1,50 €, dépôts d'espèces taxés à 3 %, 1,50 € par paiement hors zone euro. La facture annuelle peut vite déraper, sauf à passer sur Nickel Metal.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Revolut

5. Revolut

À partir de 0 € /mois

5 sur 5 étoiles

Permet de gérer ses finances à l'international sans frais cachés et d'investir facilement.

  • Excellente application
  • Paiements en devise sans frais et au meilleur taux de change
  • Épargne et investissements

Pourquoi Revolut est n°5 de ce classement

À l’heure où les frais bancaires pèsent lourd sur le pouvoir d'achat, Revolut s’impose comme un véritable couteau suisse financier. Son application, d'une fluidité redoutable, offre une gestion budgétaire au scalpel. L’adoption d'un IBAN français lève le dernier frein à son utilisation comme compte principal. Néanmoins, l'absence de découvert autorisé rappelle qu'elle reste une néobanque de paiement et non une banque de crédit classique.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
N26

6. N26

À partir de 4.9 € /mois

4.5 sur 5 étoiles

Zéro frais à l'étranger, compte dans la zone euro.

  • Application mobile fluide et intuitive
  • Trading d'actions et ETF sans commission
  • Disponibilité d'un IBAN français

Pourquoi N26 est n°6 de ce classement

Pionnière des banques mobiles, N26 conserve sa couronne avec une interface d'une clarté exemplaire. Le passage récent à l'intégration de produits d'investissement (trading, PEA) démontre sa volonté de ne plus être reléguée au rang de compte secondaire. Cependant, face à une concurrence féroce, ses tarifs sur les offres Premium (You, Metal) peuvent paraître salés pour des usagers ayant des besoins basiques.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
BoursoBank

7. BoursoBank

À partir de 0 € /mois

4.6 sur 5 étoiles

Leader de la banque en ligne, frais réduits et interface utilisateur excellente.

  • Très complet et fiable
  • Banque la moins chère
  • Épargne rémunérée et produits d'investissement sérieux

Pourquoi BoursoBank est n°7 de ce classement

Longtemps couronnée "banque la moins chère", BoursoBank (anciennement Boursorama) tient ses promesses avec une régularité impressionnante. Notre banc d'essai confirme qu'il est tout à fait possible d'y gérer ses finances quotidiennes sans débourser un centime. La force de la filiale de la Société Générale réside dans la profondeur de son catalogue : du crédit immobilier très compétitif à l'assurance-vie, en passant par le courtage, elle se substitue parfaitement à une banque traditionnelle. Si la carte Ultim avec ses assurances premium gratuites est un véritable atout, la contrepartie se trouve dans un service client 100 % dématérialisé qui peut manquer d'empathie et de réactivité en cas de litige complexe. De plus, l'interface mériterait un rafraîchissement face aux standards imposés par les néobanques.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Carte American Express

8. Carte American Express

À partir de 0 € /mois

4.5 sur 5 étoiles

Offre un programme de fidélité généreux (Miles, points) et des assurances premium incluses.

  • Assurances (claires et complètes)
  • Remises, bons plans et cashback
  • Service soigné

Pourquoi Carte American Express est n°8 de ce classement

American Express cultive son positionnement haut de gamme avec des services taillés pour les voyageurs fréquents et les consommateurs exigeants. La carte Gold, passée en métal et à 21 € par mois en juillet 2026, perd sa première année gratuite mais gagne un Priority Pass, des crédits streaming et hôtel, et conserve des assurances béton et un programme de fidélité attractif. Les cartes d'entrée de gamme peinent à convaincre et, depuis que Fortuneo ne distribue plus que la Platinum, il n'existe plus de Gold gratuite à vie. Son acceptation, bien qu'en progrès (nombre de commerçants triplé en France depuis 2021), reste inégale.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Carte Curve

9. Carte Curve

À partir de 0 € /mois

4 sur 5 étoiles

Agrège toutes vos cartes bancaires en une seule carte intelligente avec cashback.

  • Rassemblement de toutes ses cartes en une seule
  • Offre METAL très avantageuse
  • Carte de crédit virtuelle pour payer à crédit

Pourquoi Carte Curve est n°9 de ce classement

La carte britannique Curve apporte une réponse élégante au problème des portefeuilles encombrés. Son concept d'agrégateur est brillant : une seule carte (physique ou virtuelle) pour piloter l'ensemble de vos cartes bancaires, pro comme perso. La fonction 'Go Back in Time', permettant de rebasculer un paiement d'une carte vers une autre jusqu'à 30 jours après l'achat, est une innovation redoutablement pratique pour la trésorerie. Néanmoins, l'application est en anglais et le service client peut s'avérer laborieux. Par ailleurs, certains commerçants français et automates récalcitrants peuvent parfois refuser les transactions, obligeant à toujours garder une carte de secours sur soi.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Sogexia

10. Sogexia

À partir de 0 € /mois

4.5 sur 5 étoiles

Compte de paiement pour tous, y compris interdits bancaires, avec cashback.
  • Remises jusqu'à 20% et cashback
  • IBAN français depuis 2022
  • Tarifs simples et transparents

Pourquoi Sogexia est n°10 de ce classement

Établissement de paiement basé au Luxembourg (avec IBAN français disponible), Sogexia a longtemps joué la carte du 'compte pour tous', accueillant sans condition de revenus ni vérification les profils refusés ailleurs. Son argument fort réside dans son 'Sogexia Club', un programme de cashback plutôt efficace offrant des réductions chez un millier de marchands partenaires. Cependant, le modèle économique de l'établissement repose sur une tarification 'à l'acte' extrêmement punitive. Si l'ouverture est gratuite, les virements sortants, les retraits au distributeur et même le rechargement du compte par carte bancaire sont lourdement facturés. Une politique tarifaire qui finit par étouffer les publics précaires qu'elle est censée séduire.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Nirio

11. Nirio

À partir de 0 € /mois

4 sur 5 étoiles

Combine dépôt/retrait d'espèces de proximité en bar-tabac et cashback

  • Ouverture sans condition de revenus et sans risque de découvert
  • Dépôt et retrait d'espèces dans près de 9 000 bars-tabac-presse partenaires
  • Carte Visa virtuelle gratuite incluse dès l'offre de base
Offre parrainage : 5€ pour le parrain et 5€ pour le filleul

Pourquoi Nirio est n°11 de ce classement

Nirio propose une solution d'inclusion financière techniquement stable, mais économiquement peu compétitive face aux acteurs historiques du secteur. Si l'application remplit son rôle de garde-fou budgétaire, elle facture des services qui sont gratuits ailleurs. Toutefois ses avantages sont uniques, à commencer par son maillage territorial unique. En effet, elle donne la possibilité de déposer des espèces ou de payer ses factures (loyers, eau, amendes) dans 10 000 bureaux de tabac agréés. Un vrai plus pour les personnes éloignées des banques traditionnelles. Par ailleurs, sa sécurité anti-dépassement grâce à sa carte Visa à autorisation systématique, empêche tout découvert. Le blocage instantané de la carte depuis l'application est également une sécurité appréciable. Cette carte est idéale pour interdire le surendettement. Enfin, ses outils budgétaires clairs simplifient l'analyse de ses dépenses : l'interface permet une catégorisation automatique des dépenses et la création de "cagnottes" pour anticiper les factures.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Carte PCS

12. Carte PCS

Prix sur demande

3 sur 5 étoiles

Carte de paiement prépayée rechargeable sans compte bancaire associé.
  • Obtention immédiate d'une carte Mastercard
  • Faibles revenus et interdits bancaires acceptés
  • Recharge avec des espèces ou coupon

Pourquoi Carte PCS est n°12 de ce classement

Vendue dans les bureaux de tabac, la carte prépayée PCS surfe sur une promesse d'anonymat relatif et d'inclusion financière totale. Sans condition de revenus ni vérification de solvabilité, elle dépanne les interdits bancaires ou les consommateurs en quête de discrétion. Mais cette accessibilité se monnaye au prix fort. Notre décryptage de la plaquette tarifaire donne le vertige : frais d'achat de la carte, abonnement mensuel, commissions de rechargement exorbitantes (surtout via les coupons), et frais de retraits. Pis encore, la marque souffre d'une réputation sulfureuse, ses coupons étant la monnaie d'échange favorite des arnaqueurs sur internet. Une solution de tout dernier recours.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Wise

13. Wise

À partir de 0 € /mois

4.9 sur 5 étoiles

Compte multidevises avec les taux de change réels du marché, sans majoration.

  • Frais et taux de change exceptionnels
  • Ergonomie du compte et de l'application
  • Possibilité d'avoir un espace perso et un espace pro dans le même compte

Pourquoi Wise est n°13 de ce classement

Anciennement TransferWise, Wise a disloqué le modèle économique des banques traditionnelles sur les paiements internationaux. Son secret ? L'application du taux de change réel du marché, sans marge cachée, en facturant uniquement une commission fixe et transparente, connue à l'avance. Le compte multi-devises est une merveille d'ingénierie financière : il permet d'obtenir des coordonnées bancaires locales (un IBAN européen, un numéro de compte américain ou britannique) en un clic. Pour les expatriés, les voyageurs au long cours ou les freelances facturant à l'étranger, c'est l'outil indispensable par excellence. Seule limite : son statut d'établissement de monnaie électronique l'empêche de proposer des découverts ou des crédits.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Vivid Money

14. Vivid Money

Prix sur demande

4 sur 5 étoiles

App financière pour faire fructifier son argent avec cashback et investissement.

  • Compte multidevise
  • Cashback
  • Investissement dans des fractions d'actifs (crypto, or, ETFs, actions)

Pourquoi Vivid Money est n°14 de ce classement

Lancée avec fracas, la néobanque allemande Vivid Money a bâti sa réputation sur une promesse alléchante : un système de cashback généreux couplé à une plateforme d'investissement (actions, métaux, cryptos). L'application, très fouillée, permet de créer des sous-comptes ('Pockets') avec des IBAN distincts. Néanmoins, l'âge d'or du cashback facile est révolu. Désormais, pour profiter des remises intéressantes ('Super Deals'), il faut souscrire à l'abonnement Premium payant et jongler avec des conditions d'utilisation d'une rare complexité. Par ailleurs, la multiplication des services dans l'application nuit parfois à la lisibilité de ses opérations bancaires basiques. Vivid s'adresse donc aux 'geeks' de la finance prêts à décortiquer les petites lignes pour rentabiliser leur abonnement.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Carte Trade Republic

15. Carte Trade Republic

À partir de 0 € /mois

5 sur 5 étoiles

Carte de débit offrant un 'Saveback' de 1% investi dans votre plan d'épargne.
  • Épargne très bien rémunérée
  • Investissement à partir de 1€
  • Cashback sur toutes les dépenses

Pourquoi Carte Trade Republic est n°15 de ce classement

Le courtier allemand Trade Republic a secoué le marché avec sa carte Visa. Son concept est ingénieux : transformer chaque dépense quotidienne en micro-investissement. Avec son programme de 'Saveback', 1% de vos achats par carte est automatiquement réinvesti dans l'action ou l'ETF de votre choix. À cela s'ajoute une rémunération très attractive du solde non investi (faisant office de super-livret de trésorerie). Toutefois, la prudence est de mise : cette carte est avant tout un produit d'appel redoutable pour vous inciter à utiliser leur plateforme de courtage et multiplier les ordres de Bourse. De plus, l'absence de découvert et le support client parfois difficile à joindre rappellent qu'il ne s'agit pas d'une véritable banque de détail.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Lydia

16. Lydia

À partir de 0 € /mois

4.8 sur 5 étoiles

Super-app pour payer, rembourser ses amis, épargner et investir instantanément.

  • Carte et compte gratuits
  • Épargne rémunérée
  • Crédit rapide depuis l'app

Pourquoi Lydia est n°16 de ce classement

Lydia a bien grandi. Fini le temps où l'application à l'étoile bleue se cantonnait à rembourser la part de pizza entre amis. Aujourd'hui, la fintech française s'est muée en une super-application financière redoutable. Comptes joints en un clic, cagnottes intégrées, micro-crédits express et investissement dans les cryptomonnaies : tout y est. L'ergonomie est un modèle du genre, forçant souvent la concurrence à copier ses innovations. Mais cette transformation a un coût : pour bénéficier d'une carte de paiement physique sans plafonds restrictifs et profiter pleinement des assurances, il faut souscrire aux abonnements payants (Lydia Bleu ou Noir). L'application gratuite trouve vite ses limites au quotidien.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Green-Got

17. Green-Got

À partir de 6 € /mois

4 sur 5 étoiles

Néobanque verte qui finance la transition écologique avec chaque paiement.
  • Application très agréable
  • Engagement déterminé pour l'environnement
  • Carte bancaire en bois réussie

Pourquoi Green-Got est n°17 de ce classement

Green-Got incarne la nouvelle vague de la finance verte. Face au "greenwashing" de certaines banques traditionnelles, cette néobanque garantit que les dépôts de ses clients ne financeront ni les énergies fossiles ni l'armement. Les fonds sont dirigés vers des projets de transition écologique. Côté usage, l'application est moderne, intuitive et intègre un calculateur d'empreinte carbone plutôt bien pensé. Bien sûr, l'offre manque encore de maturité : l'absence de découvert, de chéquier ou de vrais produits d'épargne réglementée freine son adoption comme compte principal. Néanmoins, pour les consommateurs désireux d'aligner leur portefeuille avec leurs convictions écologiques, c'est une alternative robuste et transparente.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Nøelse

18. Nøelse

À partir de 0 € /mois

4.6 sur 5 étoiles

Compte de paiement avec IBAN français et agrégation de comptes bancaires.
  • Service client joignable par téléphone en français
  • Compte domicilié en France
  • Transparence des frais bancaires

Pourquoi Nøelse est n°18 de ce classement

Nøelse tente de se faire une place au soleil en promettant le meilleur des deux mondes : l'interface fluide des néobanques (Revolut, N26) couplée au sérieux et au service client d'une banque en ligne française (Boursorama). L'agrégation de comptes de différentes banques est particulièrement bien exécutée. L'initiative est louable pour séduire les clients exaspérés par les robots conversationnels des géants du secteur. Toutefois, en tant que jeune acteur sur un marché ultra-concurrentiel, Nøelse manque encore de profondeur de gamme (pas de crédit, pas de produits d'épargne réglementée). Ses tarifs d'abonnement peinent à rivaliser avec le 'tout gratuit' de ses concurrents directs.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Monese

19. Monese

À partir de 0 € /mois

3.4 sur 5 étoiles

Compte mobile ouvert rapidement sans justificatif de domicile local.

  • Ouverture de compte ultra-simple sans crédit check
  • Comptes multidevises natifs (GBP, EUR, RON)
  • Service Credit Builder pour améliorer son profil financier

Pourquoi Monese est n°19 de ce classement

La néobanque britannique Monese s'est fait une spécialité : accueillir les publics ayant des difficultés à ouvrir un compte bancaire classique, notamment les expatriés et les travailleurs frontaliers. Sa procédure d'ouverture express, réalisable sans justificatif de domicile de la plupart des pays européens, est une véritable bouffée d'oxygène pour les nouveaux arrivants. L'application excelle dans la gestion multi-devises (euros, livres sterling, leu roumain). Toutefois, cette flexibilité à l'entrée se paie par une grille tarifaire qui n'est pas la plus douce du marché : frais de retraits rapides sur les offres gratuites, frais de rechargement. Elle reste une excellente passerelle temporaire ou un compte secondaire efficace.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Ferratum Bank

20. Ferratum Bank

Prix sur demande

3 sur 5 étoiles

Banque mobile proposant des comptes multidevises et des solutions de crédit rapides.

  • Licence bancaire européenne complète (Malte)
  • Expertise historique dans le micro-crédit
  • Transition fluide vers Multitude Bank

Pourquoi Ferratum Bank est n°20 de ce classement

Devenue Multitude Bank p.l.c. suite à une restructuration, la marque Ferratum subsiste principalement pour ses offres de micro-crédit express. Si l'interface a subi un lifting nécessaire, notre avis reste critique sur le fond de l'offre. Spécialisée dans les prêts personnels rapides et de faibles montants, la plateforme applique des taux d'intérêt (TAEG) qui flirtent allègrement avec les seuils de l'usure autorisés. La facilité d'obtention de ces fonds de dépannage ne doit pas masquer le risque de surendettement pour des publics fragiles. En tant que compte bancaire classique, l'offre manque cruellement de profondeur et de compétitivité tarifaire face aux leaders du marché.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage

Qu est-ce qu une carte bancaire ?

Une carte bancaire est un moyen de paiement permettant de régler des achats chez un commerçant via un terminal de paiement ou des achats en ligne via une passerelle de paiement. Pour trouver celle qui vous convient, consultez notre classement des meilleures cartes bancaires de 2026.

La carte bancaire peut se matérialiser par une carte physique (PVC ou métal) ou bien par une carte virtuelle grâce à des applications mobiles comme Apple Pay ou Google Pay.

Les 4 types de cartes bancaires

Il existe deux types de cartes bancaires : la carte de retrait et la carte de paiement.

1 carte de retrait

La carte de retrait permet uniquement de retirer des espèces de son compte courant depuis un distributeur automatique (DAB). Cela signifie que les découverts sont impossibles (retraits bloqués lorsque le solde du compte est insuffisant) et qu elle ne permet pas d effectuer des achats en magasin ou sur Internet. La carte de retrait est principalement destinée aux adolescents et aux jeunes adultes pour qu ils puissent apprendre à gérer leur budget.

3 cartes de paiement

La carte bancaire la plus populaire est la carte de débit. La carte de débit permet de payer avec les fonds disponibles sur le compte courant. Si la banque autorise les découverts, alors il est possible de payer plus que le solde ne le permet. C est souvent considéré comme le meilleur compte courant pour une gestion simplifiée.

Par défaut, le mode de prélèvement des fonds sur la carte bancaire est de type débit immédiat. Cela signifie que la banque du titulaire de la carte envoie les fonds vers le compte de destination immédiatement après l ordre de paiement. Le second mode de prélèvement est le débit différé qui permet de regrouper l ensemble des dépenses sur un seul jour du mois. Certaines cartes de débit sont à autorisation systématique ce qui signifie que la banque du titulaire de la carte est interrogée à chaque achat par le terminal de paiement du commerçant. Ces cartes sont systématiquement proposées par les néobanques afin d éviter tout risque de découvert.

Le second type de carte bancaire est la carte de crédit. Cette carte de paiement est très peu présente en France de par les problèmes de surendettement qu elle peut engendrer. La carte de crédit fonctionne avec un principe de crédit ouvert dont le montant peut diminuer ou augmenter. Les revenus du titulaire permettent de rembourser le crédit et les flux sortants augmentent le montant du crédit. Pour un besoin ponctuel, un crédit à la consommation classique reste souvent moins coûteux.

Le troisième type de carte de paiement est la carte prépayée (aussi appelé porte-monnaie électronique). Cette carte bancaire n est pas rattachée à un compte bancaire ce qui permet aux personnes interdites bancaires de pouvoir bénéficier d une carte de paiement pour régler leurs achats, comme la carte Nickel ou la carte PCS.

Systèmes de paiement Mastercard et Visa

Chaque transaction financière impliquant une carte bancaire passe par un réseau informatique privé. Les deux réseaux les plus connus sont Visa et MasterCard, mais il existe aussi American Express, Union Pay et bientôt un nouvel acteur européen.

Choisir une carte bancaire et ouvrir un compte

Une carte bancaire peut-être utilisée comme un simple moyen de paiement ou comme un compagnon de la vie quotidienne. Dans le premier cas, les meilleures cartes bancaires gratuites sont amplement suffisantes. Les néo-banques et les banques en ligne garantissent maintenant l absence de frais sur les paiements en France et à l étranger.

Cependant, certaines cartes offrent beaucoup de services et facilitent ainsi énormément le quotidien de leur titulaire. Ces cartes payantes, de la carte Gold à la carte Black, incluent des assurances complètes, des réductions sur les vols et les hôtels, un support dédié et bien d autres services.

Enfin, toutes les cartes bancaires ne sont pas compatibles avec un compte joint. Il s agit donc de bien comparer les offres avant de se lancer.

Transparence sur le classement

Spendways est rémunéré par certaines marques partenaires lorsque vous souscrivez à leur service depuis ce site. En l'absence de filtre sélectionné, les produits affiliés peuvent bénéficier d'un affichage prioritaire. Cette rémunération n'affecte en aucun cas la neutralité des contenus, des notes ou des critères de comparaison. Les produits affiliés sont identifiables par la présence d'un bouton de souscription. En savoir plus

Questions sur Carte bancaire

À propos de l'auteur

Meilleures cartes bancaires

  • Portrait de Fabien

    Fabien Paupier

    Analyste Business & Voyage
    Fabien est le fondateur de spendways.com. Il créé et fait croitre des entreprises innovantes tout en partageant son expertise en tant que consultant et coach. Fabien est passionné d'entreprenariat, de finance et d'écologie. Il a créé spendways.com dans le but de faire connaitre des solutions moins chères et plus éco-responsables au plus grand nombre.

Depuis le blog

Nos conseils et analyses pour mieux gérer votre argent au quotidien.

Budget 2025 : qui va payer ?

Budget 2025 : qui va payer ?

Analyse du budget 2025 présenté par Antoine Armand. Face à l'urgence de la dette, qui des entreprises ou des ménages devra passer à la caisse ?

Fabien Paupier

Fabien Paupier

Analyste Business & Voyage