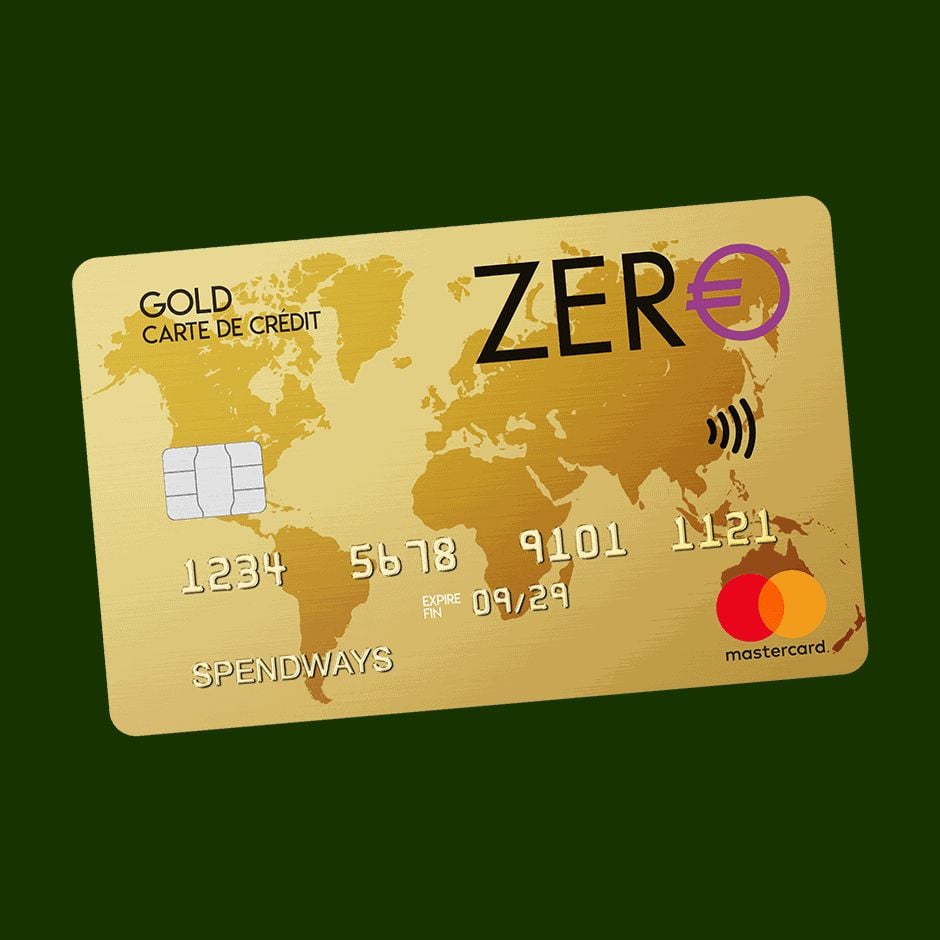
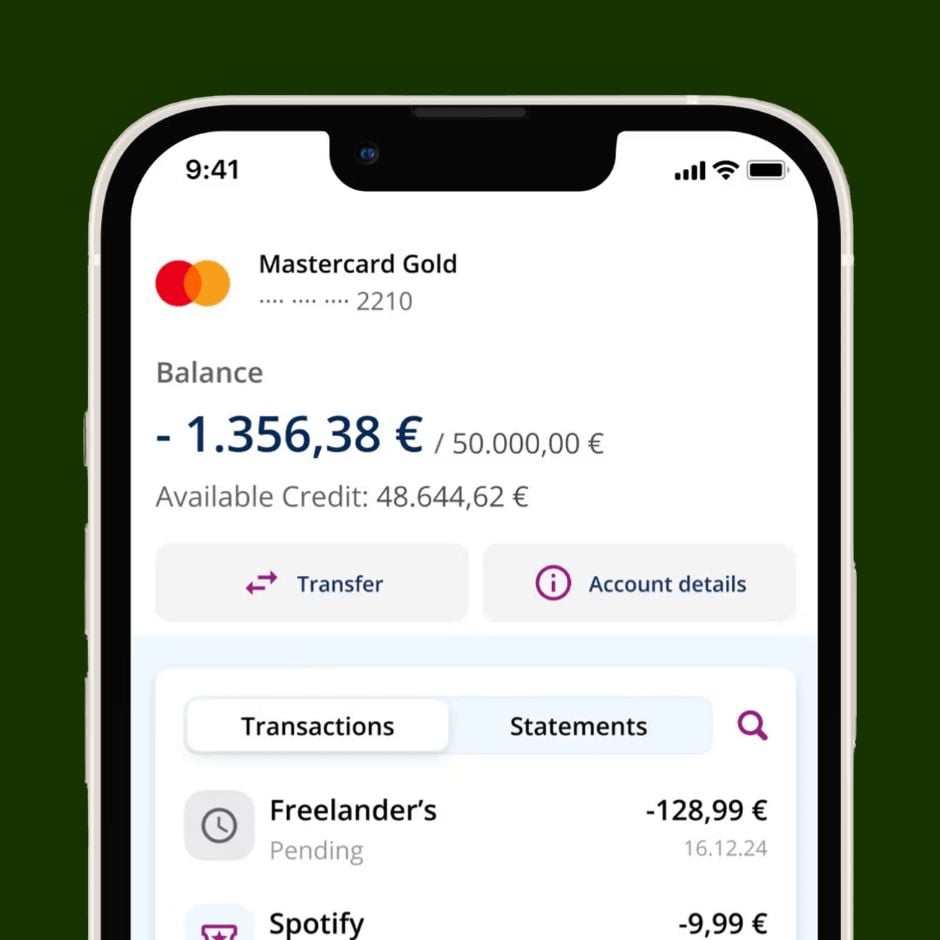
⚠️ La carte ZERO n'est plus disponible en France depuis 2025 : Advanzia Bank a arrêté sa commercialisation et ne prend plus de nouvelles souscriptions. La carte ZERO est une carte de crédit Gold MasterCard gratuite. En plus de l'absence de cotisation, cette carte Gold a la particularité de n'engendrer ni frais ni commissions sur les opérations de paiements et de retraits à l'étranger. L'autre particularité de la carte Zéro est d'être associée à un crédit renouvelable facultatif, activable soi-même, lors d'un besoin particulier.Lire l'avis Carte ZERO.
Banque en ligne avec cartes haut de gamme gratuites et excellents produits d'épargne.
Cartes American Express en option
Elue "World's Best Banks 2025" par Forbes
Service client 7j/7
Jusqu'à 260€ Offerts
Pourquoi Fortuneo est n°1 de ce classement
Sur le podium des banques en ligne françaises, Fortuneo (filiale du Crédit Mutuel Arkéa) joue la carte de l'agressivité tarifaire et de l'exhaustivité. Son argument choc : la gratuité totale des paiements et retraits partout dans le monde avec ses cartes Fosfo et Gold Mastercard (sous condition d'utilisation mensuelle). Au-delà du quotidien, Fortuneo brille par son offre de courtage (Bourse) extrêmement compétitive et son assurance-vie souvent récompensée. Si les tarifs frôlent la perfection, l'envers du décor se situe au niveau technique : l'application mobile souffre de quelques bugs récurrents et de maintenances informatiques parfois mal anticipées. Le service client, bien que basé en France, peut se montrer difficilement joignable aux heures de pointe.
Offre un programme de fidélité généreux (Miles, points) et des assurances premium incluses.
Assurances (claires et complètes)
Remises, bons plans et cashback
Service soigné
Pourquoi Carte American Express est n°2 de ce classement
American Express cultive son positionnement haut de gamme avec des services taillés pour les voyageurs fréquents et les consommateurs exigeants. La carte Gold, passée en métal et à 21 € par mois en juillet 2026, perd sa première année gratuite mais gagne un Priority Pass, des crédits streaming et hôtel, et conserve des assurances béton et un programme de fidélité attractif. Les cartes d'entrée de gamme peinent à convaincre et, depuis que Fortuneo ne distribue plus que la Platinum, il n'existe plus de Gold gratuite à vie. Son acceptation, bien qu'en progrès (nombre de commerçants triplé en France depuis 2021), reste inégale.
Offre digitale de BNP Paribas combinant souplesse du mobile et accès aux agences.
Réseau BNP Paribas Global Network
Tarifs très bas
Application mobile intuitive
Jusqu’à 330 € d’avantages offerts
Pourquoi Hello bank! est n°3 de ce classement
Fer de lance numérique du groupe BNP Paribas, Hello bank! s'impose comme un pont idéal entre la banque traditionnelle et l'agilité des néobanques. Son catalogue est pléthorique (crédits immobiliers, livrets d'épargne, assurances), soutenu par la gratuité de sa carte d'entrée de gamme (Hello One). Le véritable tour de force réside dans son hybridité : les clients profitent de la gratuité en ligne, tout en ayant accès au réseau physique des agences BNP pour déposer leurs chèques ou espèces. L'accès au réseau Global Network pour des retraits gratuits à l'étranger vient parfaire le tableau. Seul bémol : un service client parfois saturé et des frais d'incidents de paiement qui rappellent les pratiques de sa maison mère.
Grand réseau bancaire offrant une gamme complète de services et un accompagnement en agence.
2000 agences
Solidité financière
2 cartes premium
Jusqu’à 350 € d’avantages offerts*
Pourquoi BNP Paribas est n°4 de ce classement
En tant que pilier historique du paysage bancaire, BNP Paribas déploie un catalogue d'une exhaustivité imbattable (crédits complexes, PEA, assurances-vie, réseau physique dense). C'est la banque de choix pour les projets de vie majeurs nécessitant l'expertise d'un conseiller dédié. Son application mobile a su combler son retard et se hisse aujourd'hui parmi les meilleures des banques traditionnelles. L'accès au réseau mondial Global Network pour des retraits gratuits à l'étranger est un atout indéniable. Cependant, la facture s'en ressent : frais de tenue de compte, coût des cartes premium et commissions d'intervention en font un établissement onéreux pour les opérations du quotidien, souffrant cruellement de la comparaison tarifaire avec les néobanques (dont sa propre filiale, Hello bank!). Bonne nouvelle pour les utilisateurs Android : depuis le 6 juillet 2026, Samsung Pay est disponible pour l'ensemble des clients particuliers, complétant une offre de paiement mobile désormais exhaustive (Apple Pay, LivePay, Paylib).
Banque de proximité avec un fort ancrage régional et une offre universelle.
6000 agences en France
Gamme très large de produits bancaires
Souscription en ligne ou en agence
3 mois offerts
Pourquoi Crédit Agricole est n°5 de ce classement
Face à l'assaut des néobanques, le Crédit Agricole déploie son offre pour prouver que banque de réseau et modernité technologique ne sont pas antinomiques. L'application 'Ma Banque' est une réussite : exhaustive, réactive, elle permet de gérer ses comptes et signer des contrats avec la même efficacité que les pures-players numériques. L'avantage concurrentiel majeur reste la capillarité de son réseau régional : en cas de besoin complexe, le client dispose toujours d'une agence physique. Évidemment, ce maillage territorial a un coût qui se répercute sur les frais de tenue de compte et les cotisations de cartes bancaires, qui restent dans la moyenne haute du secteur traditionnel.
Banque mobile axée sur la durabilité avec des fonctionnalités de gestion budgétaire avancées.
Beaucoup de fonctionnalités innovantes
Vraie carte de crédit Mastercard
Impact environnemental positif
30 jours gratuits
Pourquoi bunq est n°6 de ce classement
Venue des Pays-Bas, bunq se positionne comme la néobanque des technophiles et des voyageurs engagés. L'application est un véritable laboratoire d'innovations : possibilité de générer de multiples IBAN dans différents pays européens, gestion multi-devises ultra-fluide, et outils de budgétisation partagés redoutablement efficaces. L'argument écologique (plantation d'arbres à chaque achat) saura séduire les consommateurs soucieux de leur empreinte carbone. Toutefois, cette débauche de fonctionnalités se paie au prix fort : les abonnements Premium figurent parmi les plus chers du marché des néobanques. L'interface, foisonnante, demande également un temps d'adaptation certain et peut dérouter l'utilisateur en quête de simplicité.
Leader de la banque en ligne, frais réduits et interface utilisateur excellente.
Très complet et fiable
Banque la moins chère
Épargne rémunérée et produits d'investissement sérieux
Pourquoi BoursoBank est n°7 de ce classement
Longtemps couronnée "banque la moins chère", BoursoBank (anciennement Boursorama) tient ses promesses avec une régularité impressionnante. Notre banc d'essai confirme qu'il est tout à fait possible d'y gérer ses finances quotidiennes sans débourser un centime. La force de la filiale de la Société Générale réside dans la profondeur de son catalogue : du crédit immobilier très compétitif à l'assurance-vie, en passant par le courtage, elle se substitue parfaitement à une banque traditionnelle. Si la carte Ultim avec ses assurances premium gratuites est un véritable atout, la contrepartie se trouve dans un service client 100 % dématérialisé qui peut manquer d'empathie et de réactivité en cas de litige complexe. De plus, l'interface mériterait un rafraîchissement face aux standards imposés par les néobanques.
Plateforme de prêts et d'épargne crypto offrant des intérêts quotidiens élevés.
Jusqu’à 2% de cashback
Carte de crédit pour dépenser de l’argent sans utiliser ses cryptos
Taux de crédit de 0% si LTV inférieur à 20%
Pourquoi Nexo est n°8 de ce classement
Dans l'univers des cartes crypto, Nexo propose un modèle économique audacieux. Plutôt que de vendre vos cryptomonnaies pour financer vos achats (ce qui déclenche des impôts sur la plus-value), la carte Nexo utilise vos actifs comme garantie (collatéral) pour vous octroyer une ligne de crédit instantanée. Vous dépensez des euros, sans toucher à vos Bitcoins. C'est un mécanisme brillant pour les investisseurs qui parient sur la hausse à long terme. La carte offre également un cashback généreux. Toutefois, ce système de prêt adossé à des actifs ultra-volatils n'est pas sans danger : en cas de krach soudain des cryptomonnaies, la plateforme peut liquider vos fonds pour se rembourser.
Fabien Paupier – Analyste Business & Voyage
Transparence sur le classement
Spendways est rémunéré par certaines marques partenaires lorsque vous souscrivez à leur service depuis ce site. En l'absence de filtre sélectionné, les produits affiliés peuvent bénéficier d'un affichage prioritaire. Cette rémunération n'affecte en aucun cas la neutralité des contenus, des notes ou des critères de comparaison. Les produits affiliés sont identifiables par la présence d'un bouton de souscription. En savoir plus
Alternatives à la Carte ZERO
Important : la Carte ZERO (Advanzia Bank) n'est plus commercialisée en France depuis 2025 et n'accepte plus de nouvelles souscriptions. Elle était une carte de crédit Gold Mastercard gratuite, sans frais à l'étranger et adossée à un crédit renouvelable facultatif. Ses alternatives actuelles sont BoursoBank Ultim, Fortuneo Gold/World Elite, Revolut et N26.
Comparatif face aux principaux concurrents :
Pour retrouver l'absence de frais à l'étranger qui faisait l'intérêt de la Carte ZERO, BoursoBank Ultim et Fortuneo proposent des cartes Gold/World gratuites sous conditions d'usage, adossées à de véritables banques en ligne. Revolut et N26 offrent un change avantageux et une application moderne. À la différence de la Carte ZERO, ces alternatives ne reposent pas sur un crédit renouvelable, ce qui évite le risque de coût lié aux intérêts.
Avantages (historiques) de la Carte ZERO : gratuité, absence de frais sur paiements et retraits à l'étranger, carte Gold avec assurances, crédit renouvelable activable à la demande.
Inconvénients face à la concurrence : produit désormais fermé aux nouveaux clients en France, adossement à un crédit renouvelable (intérêts élevés en cas d'utilisation), pas de compte courant associé, service à distance uniquement.
En résumé : la Carte ZERO n'étant plus disponible, mieux vaut se tourner vers BoursoBank Ultim ou Fortuneo pour une carte gratuite sans frais à l'étranger, ou Revolut/N26 pour un usage mobile et le change.
À propos de l'auteur
Carte ZERO
Fabien Paupier
Analyste Business & Voyage
Fabien est le fondateur de spendways.com. Il créé et fait croitre des entreprises innovantes tout en partageant son expertise en tant que consultant et coach. Fabien est passionné d'entreprenariat, de finance et d'écologie. Il a créé spendways.com dans le but de faire connaitre des solutions moins chères et plus éco-responsables au plus grand nombre.