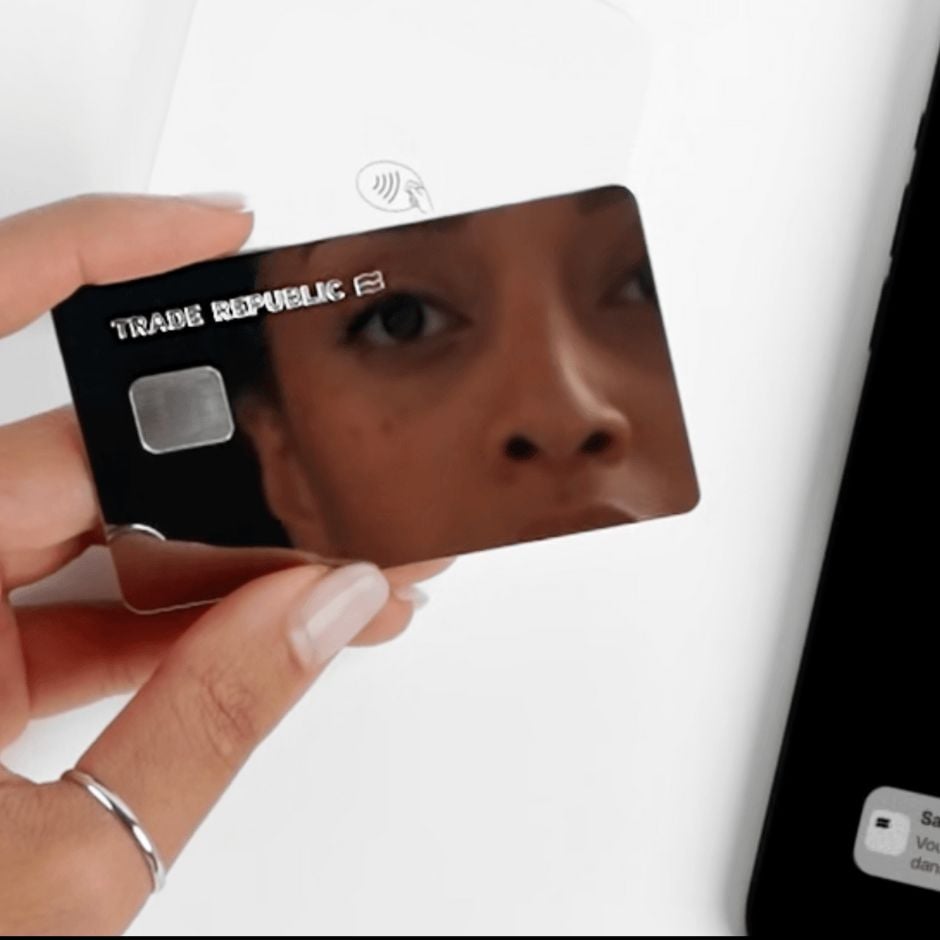
Trade Republic est une banque allemande qui propose une carte bancaire cashback en métal. Cette CB à effet miroir permet de récupérer 1% de cashback sur tous ses achats. Par ailleurs, Trade Republic rémunère l'épargne à hauteur de 3,75% (soit le taux maximum possible).Lire l'avis Carte Trade Republic.
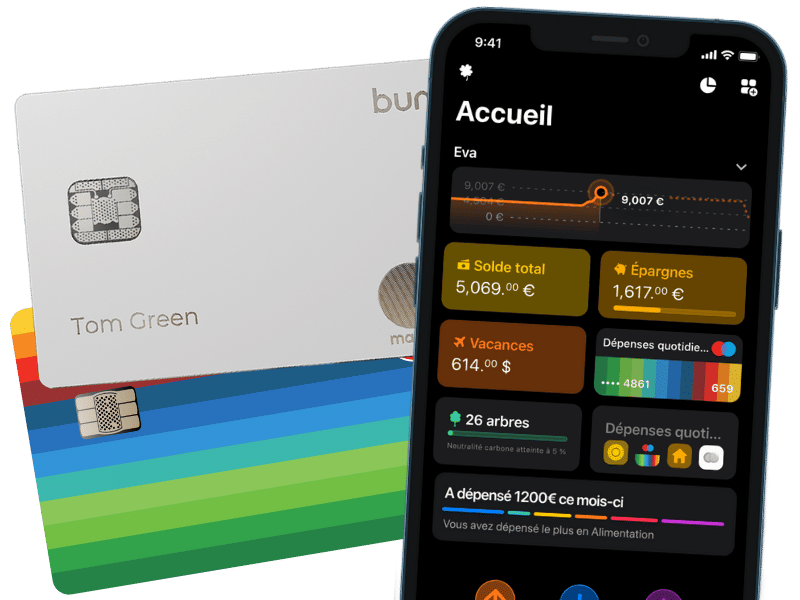
Banque mobile axée sur la durabilité avec des fonctionnalités de gestion budgétaire avancées.
Beaucoup de fonctionnalités innovantes
Vraie carte de crédit Mastercard
Impact environnemental positif
30 jours gratuits
Pourquoi bunq est n°1 de ce classement
Venue des Pays-Bas, bunq se positionne comme la néobanque des technophiles et des voyageurs engagés. L'application est un véritable laboratoire d'innovations : possibilité de générer de multiples IBAN dans différents pays européens, gestion multi-devises ultra-fluide, et outils de budgétisation partagés redoutablement efficaces. L'argument écologique (plantation d'arbres à chaque achat) saura séduire les consommateurs soucieux de leur empreinte carbone. Toutefois, cette débauche de fonctionnalités se paie au prix fort : les abonnements Premium figurent parmi les plus chers du marché des néobanques. L'interface, foisonnante, demande également un temps d'adaptation certain et peut dérouter l'utilisateur en quête de simplicité.
Compte ouvert en 5 minutes chez un buraliste, sans conditions de revenus.
Dépôt d'espèces dans plus de 8 500 Points Nickel
Pour tous, sans conditions
Service client en français
Pourquoi Carte Nickel est n°2 de ce classement
Rachetée par BNP Paribas, Nickel reste l'un des plus grands succès de l'inclusion bancaire en France, avec 2,5 millions de clients actifs en 2026. Son concept est imparable : un compte, un IBAN français et une carte obtenus en 5 minutes chrono chez l'un des 8 500 buralistes partenaires, pour 25 euros par an. Pas de condition de revenus, pas de découvert autorisé, et la possibilité d'y déposer du cash facilement (un énorme avantage sur les néobanques 100 % en ligne). Mais attention au miroir aux alouettes tarifaire. Si l'abonnement de base est modique, la tarification à l'acte est redoutable : retraits au distributeur à 1,50 €, dépôts d'espèces taxés à 3 %, 1,50 € par paiement hors zone euro. La facture annuelle peut vite déraper, sauf à passer sur Nickel Metal.
Permet de gérer ses finances à l'international sans frais cachés et d'investir facilement.
Excellente application
Paiements en devise sans frais et au meilleur taux de change
Épargne et investissements
Pourquoi Revolut est n°3 de ce classement
À l’heure où les frais bancaires pèsent lourd sur le pouvoir d'achat, Revolut s’impose comme un véritable couteau suisse financier. Son application, d'une fluidité redoutable, offre une gestion budgétaire au scalpel. L’adoption d'un IBAN français lève le dernier frein à son utilisation comme compte principal. Néanmoins, l'absence de découvert autorisé rappelle qu'elle reste une néobanque de paiement et non une banque de crédit classique.
Zéro frais à l'étranger, compte dans la zone euro.
Application mobile fluide et intuitive
Trading d'actions et ETF sans commission
Disponibilité d'un IBAN français
Pourquoi N26 est n°4 de ce classement
Pionnière des banques mobiles, N26 conserve sa couronne avec une interface d'une clarté exemplaire. Le passage récent à l'intégration de produits d'investissement (trading, PEA) démontre sa volonté de ne plus être reléguée au rang de compte secondaire. Cependant, face à une concurrence féroce, ses tarifs sur les offres Premium (You, Metal) peuvent paraître salés pour des usagers ayant des besoins basiques.
Leader de la banque en ligne, frais réduits et interface utilisateur excellente.
Très complet et fiable
Banque la moins chère
Épargne rémunérée et produits d'investissement sérieux
Pourquoi BoursoBank est n°5 de ce classement
Longtemps couronnée "banque la moins chère", BoursoBank (anciennement Boursorama) tient ses promesses avec une régularité impressionnante. Notre banc d'essai confirme qu'il est tout à fait possible d'y gérer ses finances quotidiennes sans débourser un centime. La force de la filiale de la Société Générale réside dans la profondeur de son catalogue : du crédit immobilier très compétitif à l'assurance-vie, en passant par le courtage, elle se substitue parfaitement à une banque traditionnelle. Si la carte Ultim avec ses assurances premium gratuites est un véritable atout, la contrepartie se trouve dans un service client 100 % dématérialisé qui peut manquer d'empathie et de réactivité en cas de litige complexe. De plus, l'interface mériterait un rafraîchissement face aux standards imposés par les néobanques.
App financière pour faire fructifier son argent avec cashback et investissement.
Compte multidevise
Cashback
Investissement dans des fractions d'actifs (crypto, or, ETFs, actions)
Pourquoi Vivid Money est n°6 de ce classement
Lancée avec fracas, la néobanque allemande Vivid Money a bâti sa réputation sur une promesse alléchante : un système de cashback généreux couplé à une plateforme d'investissement (actions, métaux, cryptos). L'application, très fouillée, permet de créer des sous-comptes ('Pockets') avec des IBAN distincts. Néanmoins, l'âge d'or du cashback facile est révolu. Désormais, pour profiter des remises intéressantes ('Super Deals'), il faut souscrire à l'abonnement Premium payant et jongler avec des conditions d'utilisation d'une rare complexité. Par ailleurs, la multiplication des services dans l'application nuit parfois à la lisibilité de ses opérations bancaires basiques. Vivid s'adresse donc aux 'geeks' de la finance prêts à décortiquer les petites lignes pour rentabiliser leur abonnement.
Agrège toutes vos cartes bancaires en une seule carte intelligente avec cashback.
Rassemblement de toutes ses cartes en une seule
Offre METAL très avantageuse
Carte de crédit virtuelle pour payer à crédit
Pourquoi Carte Curve est n°7 de ce classement
La carte britannique Curve apporte une réponse élégante au problème des portefeuilles encombrés. Son concept d'agrégateur est brillant : une seule carte (physique ou virtuelle) pour piloter l'ensemble de vos cartes bancaires, pro comme perso. La fonction 'Go Back in Time', permettant de rebasculer un paiement d'une carte vers une autre jusqu'à 30 jours après l'achat, est une innovation redoutablement pratique pour la trésorerie. Néanmoins, l'application est en anglais et le service client peut s'avérer laborieux. Par ailleurs, certains commerçants français et automates récalcitrants peuvent parfois refuser les transactions, obligeant à toujours garder une carte de secours sur soi.
Offre un programme de fidélité généreux (Miles, points) et des assurances premium incluses.
Assurances (claires et complètes)
Remises, bons plans et cashback
Service soigné
Pourquoi Carte American Express est n°8 de ce classement
American Express cultive son positionnement haut de gamme avec des services taillés pour les voyageurs fréquents et les consommateurs exigeants. La carte Gold, passée en métal et à 21 € par mois en juillet 2026, perd sa première année gratuite mais gagne un Priority Pass, des crédits streaming et hôtel, et conserve des assurances béton et un programme de fidélité attractif. Les cartes d'entrée de gamme peinent à convaincre et, depuis que Fortuneo ne distribue plus que la Platinum, il n'existe plus de Gold gratuite à vie. Son acceptation, bien qu'en progrès (nombre de commerçants triplé en France depuis 2021), reste inégale.
App tout-en-un pour crypto avec carte Visa offrant d'importants avantages (cashback, Spotify/Netflix).
Cashback potentiellement très élevé
Prise en main immédiate même pour les novices
Frais très bas et retraits faciles
Pourquoi Crypto.com est n°9 de ce classement
Concurrente directe des grandes plateformes d'échange, Crypto.com se distingue par un marketing agressif et une application pensée comme un couteau suisse numérique. La promesse est alléchante : achat de cryptomonnaies facilité et une gamme de cartes de paiement offrant d'importants cashbacks sur le quotidien. Cependant, notre examen révèle que ces avantages mirobolants (remboursements Spotify ou Netflix) sont conditionnés au blocage de sommes considérables en 'CRO', le jeton volatil de la plateforme. En clair, pour profiter des meilleurs taux, vous devez immobiliser votre capital et parier sur la santé financière de l'entreprise. À réserver à un public très averti.
Compte de paiement pour tous, y compris interdits bancaires, avec cashback.
Remises jusqu'à 20% et cashback
IBAN français depuis 2022
Tarifs simples et transparents
Pourquoi Sogexia est n°10 de ce classement
Établissement de paiement basé au Luxembourg (avec IBAN français disponible), Sogexia a longtemps joué la carte du 'compte pour tous', accueillant sans condition de revenus ni vérification les profils refusés ailleurs. Son argument fort réside dans son 'Sogexia Club', un programme de cashback plutôt efficace offrant des réductions chez un millier de marchands partenaires. Cependant, le modèle économique de l'établissement repose sur une tarification 'à l'acte' extrêmement punitive. Si l'ouverture est gratuite, les virements sortants, les retraits au distributeur et même le rechargement du compte par carte bancaire sont lourdement facturés. Une politique tarifaire qui finit par étouffer les publics précaires qu'elle est censée séduire.
Fabien Paupier – Analyste Business & Voyage
Transparence sur le classement
Spendways est rémunéré par certaines marques partenaires lorsque vous souscrivez à leur service depuis ce site. En l'absence de filtre sélectionné, les produits affiliés peuvent bénéficier d'un affichage prioritaire. Cette rémunération n'affecte en aucun cas la neutralité des contenus, des notes ou des critères de comparaison. Les produits affiliés sont identifiables par la présence d'un bouton de souscription. En savoir plus
Alternatives à la Carte Trade Republic
La carte Trade Republic est une carte de débit (souvent en métal) liée au compte de courtage de la fintech allemande, offrant un cashback réinvesti et une rémunération des liquidités. Ses concurrentes sont Revolut, Vivid Money, Bunq et les cartes des banques en ligne.
Comparatif face aux principaux concurrents :
L'originalité de Trade Republic est d'adosser la carte à un compte d'investissement : le cashback peut être réinvesti (saveback) et les liquidités rémunérées à un taux suivant la BCE. Revolut et Vivid offrent un écosystème de fonctionnalités plus large (multidevise, sous-comptes), mais sans la logique d'investissement intégrée. Trade Republic reste avant tout un courtier, avec des services bancaires du quotidien plus limités (pas de chèques, dépôt d'espèces absent).
Avantages de la Carte Trade Republic face à la concurrence : cashback réinvesti automatiquement, rémunération des liquidités, frais de courtage bas, carte adossée à l'épargne et l'investissement.
Inconvénients de la Carte Trade Republic face à la concurrence : services bancaires du quotidien réduits, pas de découvert ni de chèques, taux de rémunération variable selon la BCE, support uniquement en ligne, IBAN étranger selon la période.
En résumé : la carte Trade Republic séduit qui veut lier dépenses et investissement. Pour un compte du quotidien riche, Revolut ou Vivid ; pour un compte principal complet, une banque en ligne.
À propos de l'auteur
Carte Trade Republic
Fabien Paupier
Analyste Business & Voyage
Fabien est le fondateur de spendways.com. Il créé et fait croitre des entreprises innovantes tout en partageant son expertise en tant que consultant et coach. Fabien est passionné d'entreprenariat, de finance et d'écologie. Il a créé spendways.com dans le but de faire connaitre des solutions moins chères et plus éco-responsables au plus grand nombre.