5 alternatives à Flatpay

Flatpay est une solution d'encaissement par carte qui mise sur une commission unique de 1,29 % sur toutes les cartes, sans abonnement mensuel. Le terminal PAX A920 Pro est fourni, mais l'offre impose un engagement de 36 mois et un minimum d'encaissement de 1 300 €/mois.Lire l'avis Flatpay.

Fabien Paupier

Fabien Paupier

Analyste Business & Voyage

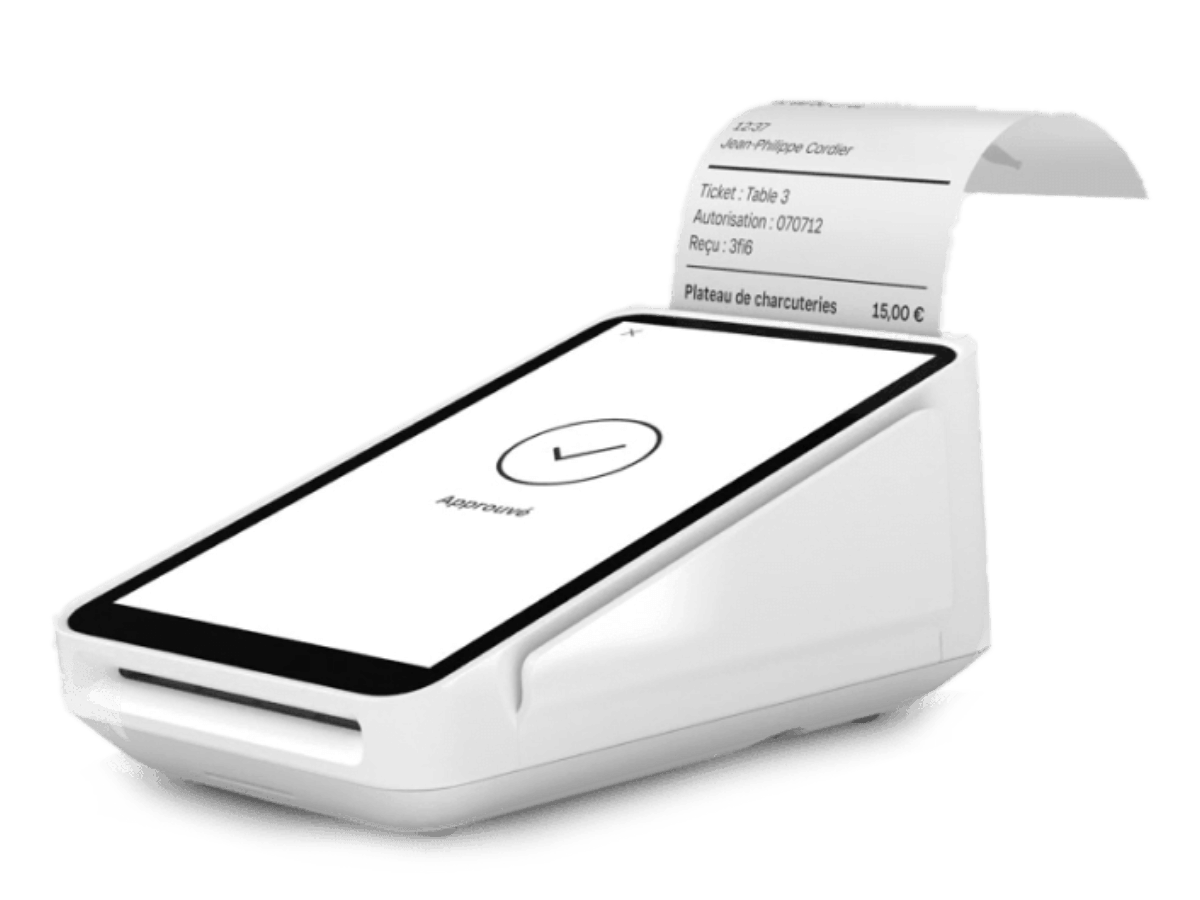
Terminal de paiement Flatpay
Terminal de paiement Flatpay en restaurant
TPE Flatpay : paiement sans contact Mastercard en restaurant
TPE Flatpay : fonctionnalités
Logo de la marque Flatpay

Les meilleures alternatives à Flatpay

Meilleur choix
SumUp

1. SumUp

À partir de 0 € /mois

4.6 sur 5 étoiles

Terminaux de paiement mobiles abordables sans frais fixes mensuels.

  • Fonctionne tout le temps avec toutes les cartes
  • Super application mobile
  • Frais compétitifs
10€ de réduction sur le TPE

Pourquoi SumUp est n°1 de ce classement

SumUp a démocratisé l'encaissement par carte bancaire. Avec ses boîtiers vendus à quelques dizaines d'euros, la fintech s'est imposée comme le partenaire naturel des artisans, commerçants ambulants et professions libérales. L'absence totale d'abonnement ou d'engagement est son arme fatale : si vous n'encaissez rien, vous ne payez rien. En contrepartie, la commission prélevée sur chaque transaction (généralement 1,75%) est nettement supérieure à celle négociable auprès d'une banque traditionnelle avec un contrat monétique classique. SumUp est donc le choix d'évidence pour les petits volumes d'encaissement ou les activités saisonnières, mais devient rapidement un gouffre financier si votre chiffre d'affaires par carte explose.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Smile&Pay

2. Smile&Pay

Prix sur demande

4.3 sur 5 étoiles

Solution d'encaissement par carte bancaire française et indépendante.

  • Frais moindres que SumUp
  • Prise de caution
  • Accepte les titres restaurant

Pourquoi Smile&Pay est n°2 de ce classement
Sur le marché très disputé des terminaux de paiement (TPE), le français Smile&Pay se démarque par son adaptation parfaite aux spécificités de l'Hexagone. Contrairement aux géants internationaux qui font parfois l'impasse sur certaines normes locales, Smile&Pay gère nativement les titres-restaurant dématérialisés (Swile, Edenred) et intègre l'application PLBS, indispensable pour les prises de caution (loueurs de véhicules, hôteliers). Le matériel est robuste et l'offre s'adapte à la taille du commerce : une offre sans abonnement (avec une commission fixe par transaction) pour les petits volumes, ou un abonnement Premium permettant de faire chuter drastiquement cette commission. Le seul reproche ? Le coût d'achat initial des terminaux, supérieur à celui des boîtiers d'entrée de gamme de ses concurrents.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Stripe Terminal

3. Stripe Terminal

À partir de 0 € /mois

4.1 sur 5 étoiles

Encaissement en magasin et en ligne unifiés sur un seul compte Stripe, sans abonnement, avec des commissions parmi les plus basses du marché (1,4 % + 0,10 €).

  • Commission compétitive : 1,4 % + 0,10 € par paiement avec une carte européenne, sans abonnement ni engagement
  • Paiements en magasin et en ligne réunis dans un seul tableau de bord, avec les mêmes outils (clients, remboursements, reporting, Radar)
  • Tap to Pay sur iPhone et Android : encaissement sans contact sans acheter de lecteur

Pourquoi Stripe Terminal est n°3 de ce classement
Stripe a bâti sa réputation sur le paiement en ligne, et Stripe Terminal prolonge cette logique en magasin. Le principe est simple : pas d'abonnement, pas d'engagement, un lecteur acheté une fois (59 € HT pour le BBPOS WisePad 3, 259 € HT pour le Stripe Reader S710) ou aucun matériel du tout avec Tap to Pay sur iPhone ou Android, puis une commission de 1,4 % + 0,10 € par paiement réussi avec une carte de l'Espace économique européen. Sur un ticket moyen de 30 € et plus, c'est moins cher que les 1,75 % de SumUp, et la facture reste lisible : tout apparaît dans le tableau de bord Stripe, à côté des ventes en ligne, des abonnements et des factures. La contrepartie, c'est que Stripe Terminal reste d'abord un produit pour les entreprises intégrées. Le mode autonome (saisie du montant directement sur le S700/S710) est encore en version préliminaire, il n'existe pas de logiciel de caisse Stripe, et la richesse de l'offre (SDK iOS, Android, JavaScript, intégration pilotée par serveur, applications sur le lecteur) s'adresse à ceux qui ont une caisse connectée ou une équipe technique. Ajoutez des délais de versement de 7 jours par défaut en France et un support client régulièrement critiqué sur Trustpilot : le petit commerçant qui veut juste un boîtier prêt à l'emploi sera mieux servi ailleurs, mais l'enseigne qui vend déjà en ligne avec Stripe tient là une solution cohérente et compétitive.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
Square Terminal

4. Square Terminal

À partir de 0 € /mois

4.2 sur 5 étoiles

Un seul appareil pour encaisser, imprimer les reçus et tenir la caisse, à 165 € HT sans abonnement, avec une commission unique de 1,65 % et un virement dès le jour ouvrable suivant.

  • Tout-en-un : écran tactile 5,5 pouces, imprimante de reçus intégrée et logiciel de caisse Square préinstallé
  • Aucun abonnement, aucun engagement, aucun frais de rétrofacturation : 1,65 % par paiement en personne, identique pour Visa, Mastercard et American Express
  • Logiciel de caisse gratuit et complet : catalogue, stocks, pourboires, rapports, répertoire clients, factures, boutique en ligne

Pourquoi Square Terminal est n°4 de ce classement

Square a inventé le petit lecteur de cartes branché sur un smartphone, mais c'est avec le Square Terminal que la marque a conquis les comptoirs. L'appareil réunit dans un boîtier blanc de 417 grammes tout ce qu'un commerçant attend d'un TPE : un écran tactile de 5,5 pouces, une imprimante thermique pour les reçus, une batterie qui tient la journée et, surtout, l'application de caisse Square préinstallée. Catalogue d'articles, stocks, pourboires, remboursements, rapports de ventes, répertoire clients, factures et boutique en ligne sont inclus sans supplément. Le modèle tarifaire est d'une simplicité rare : 165 € HT à l'achat (ou 6 mensualités de 28 € HT sans frais), puis 1,65 % par paiement en personne, que la carte soit Visa, Mastercard ou American Express, sans abonnement, sans engagement et sans frais de rétrofacturation. Les limites sont tout aussi nettes. Le Square Terminal ne dispose pas de connexion 4G : il fonctionne en Wi-Fi, ou en Ethernet avec un hub vendu 39 € HT, ce qui le réserve à un point de vente fixe. Le mode hors ligne est limité à 24 heures et n'accepte pas le sans contact. Les frais de transaction ne sont plus restitués en cas de remboursement, et un commerçant au gros volume trouvera 1,65 % plus cher que les offres à interchange de Smile&Pay ou de Yavin. Enfin, le service client, joignable par téléphone du lundi au vendredi de 9 h à 17 h (et 24 h/24 pour les questions sur le Terminal), fait l'objet de critiques récurrentes sur Trustpilot, en particulier sur des blocages de comptes. Pour le commerce de proximité qui cherche un appareil complet, prêt à l'emploi et sans frais fixes, le Square Terminal reste pourtant l'une des solutions les plus abouties du marché.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage
PayPal POS

5. PayPal POS

À partir de 0 € /mois

3.9 sur 5 étoiles

Un taux unique de 1,75 % pour toutes les cartes, Amex comprise, un terminal 4G autonome avec données mobiles incluses et des fonds disponibles sur le compte PayPal en quelques minutes.

  • Taux unique de 1,75 % par paiement en magasin, identique pour toutes les cartes, American Express et cartes étrangères comprises
  • PayPal Terminal autonome avec 4G et données mobiles incluses : aucun smartphone ni abonnement télécom nécessaire
  • Aucun abonnement, aucun engagement, application de caisse gratuite (catalogue, stocks, rapports, équipe, cartes-cadeaux)

Pourquoi PayPal POS est n°5 de ce classement

Zettle a longtemps été, avec SumUp, l'une des deux références du petit lecteur de cartes pour commerçants. Rachetée par PayPal en 2018, la start-up suédoise a été rebaptisée PayPal POS, et sa gamme s'articule désormais autour de trois options : le PayPal Reader, un lecteur Bluetooth à écran tactile vendu 29 € HT pour un premier achat, Tap to Pay sur iPhone et Android, et le PayPal Terminal, un TPE Android autonome de 210 grammes avec 4G et données mobiles incluses, vendu 199 € HT. L'application de caisse est gratuite et couvre l'essentiel (catalogue, stocks, rapports, gestion d'équipe, cartes-cadeaux), avec des passerelles vers Shopify, WooCommerce, PrestaShop et Pennylane. La grille tarifaire tient en une ligne : 1,75 % par paiement en magasin, sans abonnement, quelle que soit la carte, American Express et cartes étrangères comprises. Pour les nouveaux comptes, les ventes arrivent en quelques minutes sur le compte PayPal Business, d'où elles peuvent être virées gratuitement vers la banque. Le tableau a aussi ses ombres. À 1,75 %, PayPal POS est plus cher que Square (1,65 %) ou Stripe Terminal (1,4 % + 0,10 €) sur les cartes européennes, et ne propose pas d'abonnement pour faire baisser le taux, contrairement à SumUp. Le PayPal Terminal n'intègre pas d'imprimante : il faut ajouter la base Printer & Dock (50 € HT avec le terminal, 99 € HT seule). Les titres-restaurant ne sont pas acceptés, l'application standard n'a pas de mode hors ligne et il n'existe pas de version dédiée à la restauration. Enfin, la page Zettle sur Trustpilot affiche une note moyenne de 3,4 sur 5, avec des critiques récurrentes sur des comptes et des fonds bloqués. PayPal POS reste une option solide et simple pour les commerçants mobiles et ceux qui vivent déjà dans l'écosystème PayPal, à comparer de près pour un commerce à poste fixe.
Portrait de Fabien Paupier
Fabien Paupier – Analyste Business & Voyage

Transparence sur le classement

Spendways est rémunéré par certaines marques partenaires lorsque vous souscrivez à leur service depuis ce site. En l'absence de filtre sélectionné, les produits affiliés peuvent bénéficier d'un affichage prioritaire. Cette rémunération n'affecte en aucun cas la neutralité des contenus, des notes ou des critères de comparaison. Les produits affiliés sont identifiables par la présence d'un bouton de souscription. En savoir plus

Alternatives à Flatpay

Flatpay est une solution d'encaissement par carte misant sur une commission unique sur toutes les cartes, sans abonnement, mais avec un terminal fourni et un engagement. Ses concurrents sont SumUp, Smile&Pay, Zettle (PayPal), myPOS et Revolut Reader.

Comparatif face aux principaux concurrents :

SumUp et Zettle sont les plus souples pour les petits volumes et saisonniers : terminal à bas prix, sans engagement ni abonnement obligatoire. Smile&Pay, acteur français, propose des terminaux à l'achat sans engagement et l'acceptation des titres-restaurant. Revolut Reader affiche une commission très basse sur les cartes européennes mais nécessite un compte Revolut Business. Flatpay se distingue par une commission unique et lisible, au prix d'un engagement et d'un minimum d'encaissement.

Avantages de Flatpay face à la concurrence : commission unique sur toutes les cartes (y compris professionnelles et internationales), tarification prévisible, terminal performant fourni, pas d'abonnement mensuel séparé.

Inconvénients de Flatpay face à la concurrence : engagement de longue durée et minimum d'encaissement mensuel, peu adapté aux saisonniers et petits volumes, moins de flexibilité que SumUp ou Zettle, résiliation plus contraignante.

En résumé : Flatpay convient aux commerçants à volume régulier voulant une commission unique et lisible. Pour les petits volumes ou sans engagement, SumUp, Zettle ou Smile&Pay ; pour les cartes européennes au coût minimal, Revolut Reader.

À propos de l'auteur

Flatpay

  • Portrait de Fabien

    Fabien Paupier

    Analyste Business & Voyage

    Fabien est le fondateur de spendways.com. Il créé et fait croitre des entreprises innovantes tout en partageant son expertise en tant que consultant et coach. Fabien est passionné d'entreprenariat, de finance et d'écologie. Il a créé spendways.com dans le but de faire connaitre des solutions moins chères et plus éco-responsables au plus grand nombre.